Categoria: Insights de Mercado

Março marcado pela volatilidade e pressão no Médio Oriente

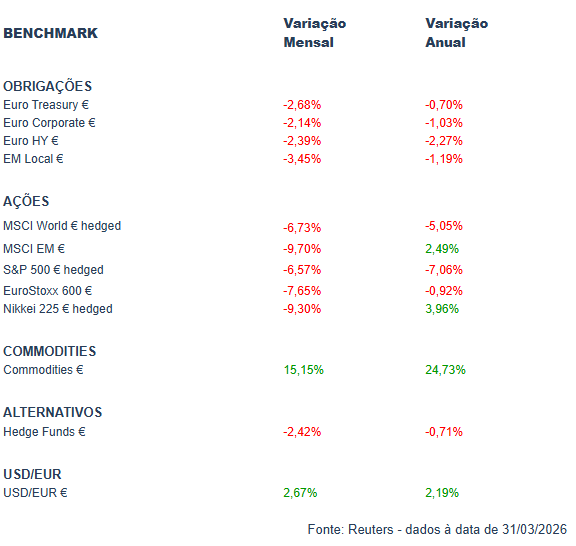
O mês de março acabou por ser penalizador para a maior parte dos ativos financeiros, reflexo da intervenção militar dos Estados Unidos e de Israel no Irão, que escalou para outras partes do Médio Oriente, bloqueou o Estreito de Ormuz e provocou uma subida acentuada dos preços do petróleo e de outros bens energéticos.

As perdas foram particularmente relevantes nos mercados acionistas o que se explica pelo aumento da incerteza e da aversão ao risco, receando-se um surto inflacionista acompanhado de desaceleração económica (estagflação) que venha a obrigar os bancos centrais a subirem as taxas de juro de referência. O índice de matérias-primas foi a notável exceção, subindo mais de 15%, fruto da subida dos preços do petróleo e derivados, mas também de alguns produtos agrícolas devido à sua utilização na produção de biocombustíveis e por receios de escassez de fertilizantes.

Apesar das quedas, os mercados comportaram-se quase sempre de forma ordeira e sem pânico, recuperando perante qualquer perspetiva de que o conflito pudesse terminar em breve, o que foi visível na última sessão do mês.

Classes de Ativos:
Março marcado pela volatilidade e pressão no Médio Oriente

Março ficou marcado pelas tensões geopolíticas no Médio Oriente, após o ataque das forças armadas dos EUA e de Israel ao Irão. Num ambiente de incerteza, voltaram a observar-se episódios de volatilidade, à medida que os investidores procuravam antecipar a duração e a extensão dos impactos do conflito na economia global. O receio de pressões inflacionistas mais persistentes fez eclipsar o debate sobre o número de cortes de taxas esperado para este ano, promovendo um movimento de bear flattening nas principais curvas de rendimentos – com subidas mais acentuadas nas taxas de curto prazo face às verificadas nas maturidades mais longas. Para além da instabilidade no Médio Oriente, o mês trouxe também episódios de desconfiança em torno de alguns organismos que operam nos segmentos de mercados privados de crédito, o que contribuiu para um alargamento dos prémios de risco corporativos, tanto no segmento investment grade como no high yield, interrompendo a tendência de compressão de spreads observada nos meses anteriores. A dívida emergente acabou também por ser arrastada por este sentimento de aversão ao risco, com o ressurgir do fantasma da inflação.

O impacto nos mercados acionistas da escalada militar no Médio Oriente foi significativo e transversal. O S&P 500 aproximou-se de território de correção face ao máximo de janeiro e o STOXX 600, que começou por ter uma reação mais abrupta à guerra e acabou por recuperar parcialmente, registou uma das piores performances mensais desde 2022. O Japão e os Mercados Emergentes foram os mais penalizados. A variável crítica continua a ser a duração da disrupção no Estreito de Ormuz. A dispersão setorial foi relevante. A setor da Energia esteve em destaque pelos retornos positivos, beneficiando do prémio de risco incorporado nos preços do petróleo e do gás natural. Já o setor Tecnológico foi o mais penalizado, pressionado tanto pela rotação defensiva, como por receios renovados sobre o impacto da Inteligência Artificial (IA) em modelos de negócio cuja cadeia de valor poderá ser redefinida. Os mercados dos EUA mostraram maior resiliência relativa face à Europa, saindo a última mais penalizada devido à sua maior exposição ao choque energético. O principal receio do mercado é que a escalada militar, e a disrupção energética associada, se traduzam num choque de estagflação, reduzindo a visibilidade sobre o rumo da política monetária e ancorando expectativas de taxas mais altas por mais tempo.

Nas commodities, foi um mês de ganhos de mais de 15% no índice de matérias-primas, com a guerra no Médio Oriente a estar na base das principais variações das suas componentes, as quais não foram todas no mesmo sentido. O petróleo foi dos produtos que mais subiu, com a referência dos EUA a ganhar mais de 50%, dados os fortes constrangimentos no Estreito de Ormuz que resultaram numa acentuada queda da oferta mundial. Nos metais industriais, o cobre registou algumas perdas pelo sentimento económico mais fraco, mas o alumínio subiu a máximos de quatro anos, uma vez que uma boa parte da sua produção está no Médio Oriente. O gás natural nos EUA pouco se alterou, ao contrário das referências europeias e asiáticas que dispararam em reação aos constrangimentos do Qatar. O ouro perdeu mais de 10%, pressionado pela queda generalizada dos ativos financeiros e por expetativa de subida de taxas de juro. Os produtos agrícolas subiram, suportados pela escassez de fertilizantes e pela maior procura de biocombustíveis.

No mercado cambial, o dólar valorizou em março devido ao aumento da aversão ao risco no contexto da guerra no Médio Oriente. A moeda norte-americana foi apoiada pelos fluxos de capitais em busca de refúgio. O Eur/Usd desceu até aos $1,14 (mínimos de agosto de 2025). A libra ganhou terreno face ao euro até 19 de março. A moeda britânica beneficiou de perspetivas de subidas das taxas de juro por parte do Banco de Inglaterra para combater a inflação, revertendo as expectativas anteriores de cortes iminentes. Posteriormente, a libra sofreu uma correção em baixa à medida que os riscos de estagflação aumentavam. O iene voltou a estar pressionado, agora que outros bancos centrais poderão também subir taxas de juro este ano, ou pelo menos não as cortar. O Usd/Jpy chegou a cotar acima de 160 ienes, o que obrigou as autoridades japonesas a ameaçar com uma intervenção cambial. O real brasileiro esteve volátil, mas encontrou apoio estrutural enquanto exportador líquido de matérias-primas. O Usd/Brl sofreu pressão ascendente devido ao sentimento de aversão ao risco, que foi compensada pelas receitas de exportação de petróleo bruto e cereais do país.

Conclusão:

Março foi um mês de ajuste e de maior prudência. Embora os mercados tenham evitado o pânico, a realidade de preços mais altos na energia e a possibilidade de os juros não descerem tão cedo mudaram as regras do jogo. A resiliência mostrada no final do mês dá algum alento, mas a vigilância sobre as rotas comerciais e os custos de produção será a prioridade para o que resta do ano.
Fevereiro de ganhos, mas em registo assimétrico

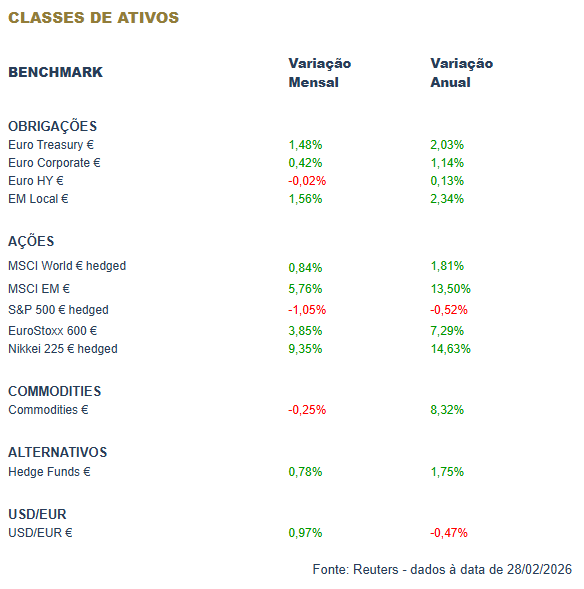
Fevereiro foi globalmente positivo para os mercados financeiros, confirmando o bom início do ano, embora com alguma assimetria nos retornos. As ações japonesas destacaram-se em alta, o que contrastou com uma prestação mais fraca dos índices dos EUA. As ações do Japão beneficiaram dos resultados das eleições, que reforçaram a representação do partido da atual primeira-ministra e as perspetivas de políticas mais expansionistas. É percetível um movimento gradual de rotação das empresas tecnológicas de maior dimensão para outros setores como a energia, bem como para mercados fora dos EUA.

A nomeação de Kevin Warsh como próximo chairman da FED não foi recebida com entusiasmo pelos mercados, mas é ainda cedo para se concluir acerca do rumo futuro da política monetária. As minutas relativas à última reunião da Fed evidenciaram uma divisão cada vez maior entre os seus membros.

Na frente geopolítica, vão-se avolumando os sinais de que poderá ocorrer uma intervenção dos Estados Unidos no Irão, o que deu suporte aos preços do petróleo e dos metais preciosos.

O dólar teve um mês sem tendência definida face ao euro, mas continua a recuar consistentemente em relação ao yuan chinês, atingindo mínimos de quase três anos. As criptomoedas intensificaram perdas, tendo a bitcoin já cedido toda a valorização obtida desde a eleição de Donald Trump.

Classes de Ativos:

A procura por ativos de refúgio aumentou, num contexto de incerteza influenciado por receios ligados à IA e à decisão do Supremo Tribunal dos EUA sobre as tarifas de Donald Trump. Assim, fevereiro foi positivo para o mercado obrigacionista, sobretudo para a dívida pública norte-americana. Considerando a maturidade a 10 anos como referência, as taxas de juro dos US Treasuries recuaram mais de 35 pb, enquanto as dos Bunds alemães recuaram cerca de 19 pb. Os prémios de risco alargaram ligeiramente, mas mantêm-se próximos dos mínimos do ciclo, sustentando a dívida corporativa investment grade e high yield. O dólar manteve-se relativamente estável, apoiando a dívida emergente, sobretudo a denominada em moeda local.

O mês foi globalmente positivo para a maioria dos mercados acionistas, mas com elevada dispersão geográfica. Os mercados emergentes e o Japão destacaram-se em termos relativos, beneficiando de catalisadores próprios, incluindo no caso japonês a validação política de uma orientação económica mais expansionista. Também se observou forte dispersão setorial. Energia e materiais de base mantiveram-se entre os principais outperformers, enquanto tecnologia e serviços de telecomunicações evidenciaram maior fragilidade relativa, refletindo rotação e reprecificação de risco. Um dos catalisadores centrais desta dispersão continua a ser o tema da IA/LLM, não apenas como motor de crescimento, mas como choque competitivo, com receios de obsolescência e pressão sobre margens a penalizarem alguns modelos de negócio.

Este foi um mês de perda marginal no índice de commodities, afetado negativamente pela descida nos preços da energia. O petróleo esteve muito volátil, mas fechou como pouca variação mensal. A potencial intervenção militar dos EUA ao Irão continua a dominar as atenções e a criar um prémio de risco neste mercado. O cobre manteve a toada altista, suportada pela expetativa de um maior consumo futuro, apesar da evidente subida de stocks.  O preço do gás natural nos EUA caiu mais de um terço com a normalização das temperaturas e produção perto de máximos históricos. Os metais preciosos tiveram muita volatilidade, mas continuaram a apreciar num contexto geopolítico que favorece a sua compra. Os produtos agrícolas recuperaram ligeiramente, devido a uma maior procura de cereais e oleaginosas.

O dólar teve um mês sem tendência em relação ao euro. A moeda tem sido suportada pela possibilidade de um ataque ao Irão, mas prejudicada pela realocação de ativos fora dos EUA. A libra desvalorizou para mínimos do ano face ao euro devido a perspectivas de cortes de taxas de juro pelo Banco de Inglaterra e à pressão política sobre o Primeiro-ministro britânico. O yuan chinês continua a apreciar face ao dólar, alcançando máximos de abril de 2023 e a maior sequência semanal de ganhos em 13 anos.  As criptomoedas intensificaram perdas, tendo a bitcoin atingido mínimos de outubro de 2024. Os principais criptoativos já perderam toda a valorização obtida desde a eleição de Donald Trump.

Conclusão:

Fevereiro revelou-se um mês globalmente positivo para os mercados, mas marcado por uma forte dispersão geográfica e setorial que reforça a importância de uma abordagem equilibrada e diversificada. A incerteza internacional — desde possíveis tensões no Médio Oriente até à indefinição quanto ao rumo da política monetária norte‑americana — continua a ser um fator determinante para a evolução dos mercados. Ainda assim, a valorização de alguns ativos de refúgio, a força do yuan e a relativa estabilidade das matérias‑primas indicam que o mercado está a procurar um novo ponto de equilíbrio. Neste contexto, manter uma visão de longo prazo, diversificar de forma inteligente e acompanhar de perto a evolução macroeconómica serão elementos essenciais para aproveitar oportunidades e mitigar riscos nos próximos meses.

Outlook 2026: Navegar com Estratégia num Ciclo de Mudança

O ano de 2026 apresenta-se como um período de continuidade, mas também de novos desafios estruturais. Após um 2025 moldado pela instabilidade comercial e por valorizações excecionais nos metais preciosos — com o ouro e a prata a atingirem retornos históricos —, a Golden Wealth Management entra no novo ano com uma visão clara: otimismo fundamentado, mas guiado pela prudência.

Um Ano de Marcos Históricos e Resultados Consistentes

O ano de 2025 ficará gravado na nossa história como um período verdadeiramente especial. Ao celebrarmos os 25 anos da Golden, atingimos o marco de dois mil milhões de euros em ativos sob acompanhamento, um número que reflete, acima de tudo, a solidez da confiança que os nossos clientes depositam no nosso trabalho. Este foi também um ano de rentabilidades históricas em todos os perfis Golden.

Mais do que números isolados, estes resultados celebram a consistência de método e processo, visível nas rentabilidades acumuladas desde 2015, que atingem os 102,36% no Perfil Ações. Para reforçar este compromisso com a transparência, lançámos a app MyGolden, uma ferramenta diferenciadora que permite o acompanhamento agregado de toda a informação patrimonial.

Oportunidades no Horizonte em 2026

Para 2026, antecipamos que as políticas fiscais, particularmente nos Estados Unidos, continuem a suportar o crescimento económico global. Este fator, aliado a uma política monetária mais acomodatícia por parte dos bancos centrais, cria um ambiente favorável para o segmento acionista.

Contudo, a nossa equipa de investimentos mantém-se atenta às valorizações elevadas em certos mercados. Por isso, a estratégia para este ano foca-se na seletividade rigorosa, seja ao nível de Geografias, Setores ou Ativos Reais.

Gestão de Risco: O Valor da Agilidade

O ano de 2026 não será isento de volatilidade. Identificamos três eixos de risco que exigem uma monitorização constante:

  • Geopolítica: a liderança de Trump nos EUA, com políticas tarifárias e decisões imprevisíveis, poderá amplificar a instabilidade e alterar fluxos comerciais.
  • Inteligência Artificial Generativa: vigilância contra o excesso de entusiasmo (potenciais bolhas) e a elevada concentração de retornos em poucos nomes.
  • Obrigações e Inflação: risco de subida das yields devido ao agravamento dos desequilíbrios fiscais nos EUA.

Conclusão:

Na Golden Wealth Management, entendemos que 2026 exige mais do que uma leitura estática dos mercados; exige uma capacidade de resposta imediata à volatilidade. A nossa filosofia para este ano foca-se na agilidade e na mitigação de riscos, assegurando que cada carteira é ajustada dinamicamente para proteger o capital sem abdicar das janelas de oportunidade que este novo ciclo oferece.

Janeiro Sob Forte Pressão Geopolítica

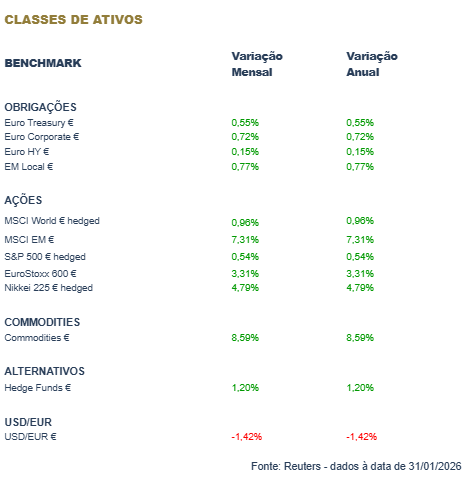
Não faltou volatilidade e agitação neste início do ano, seja nos mercados financeiros seja em termos geopolíticos. Apesar de uma correção mesmo no final do mês, janeiro foi positivo para as várias classes de ativos. O mercado foi, em geral, resiliente aos vários eventos do mês.

Os EUA fizeram uma intervenção militar na Venezuela com o objetivo de deter Nicolas Maduro e ter maior controlo sobre o país, nomeadamente sobre a indústria petrolífera. O interesse de Donald Trump na Gronelândia causou fricção adicional entre os EUA e a Europa e persistiu a ameaça de um ataque dos EUA ao Irão. A cimeira de Davos foi particularmente participada este ano, ficando muito patente o desconforto entre os vários blocos mundiais, que vão tentando diversificar a sua exposição aos EUA. A União Europeia assinou acordos comerciais com a Índia e o Mercosul.

A Reserva Federal dos EUA manteve a taxa de juro de referência inalterada pela primeira vez desde julho e deu a entender que não há condições para descidas de juros nos próximos meses. Donald Trump anunciou Kevin Warsh como próximo líder da FED. É uma nomeação que poderá aliviar algumas das preocupações sobre a pressão da Casa Branca sobre a FED para cortar juros.

Os metais preciosos voltaram a destacar-se pelas valorizações e pela volatilidade. O ouro e a prata foram quebrando sucessivamente máximos históricos, embora corrigindo no final do mês. O dólar teve um mês negativo, tendo o Eur/Usd chegado a $1,2078 – máximos de junho de 2021. Os criptoativos registaram uma performance negativa, não conseguindo acompanhar os movimentos dos metais preciosos.

Classes de Ativos:

O ano arrancou repleto de eventos geopolíticos, com Donald Trump a desempenhar um papel central nos seus desenvolvimentos. A volatilidade tem-se mantido relativamente contida, mas ainda assim com alguns episódios intradiários. Apesar deste contexto, os mercados de dívida têm-se mantido ordeiros, e nem as preocupações crescentes em torno da independência da FED e da nomeação do seu novo governador (Kevin Warsh), foram suficientes para interromper ganhos mensais.

Os prémios de risco corporativos mantiveram-se próximos dos mínimos do ciclo atual, validando também um sentimento construtivo por parte dos investidores. A perda de força do dólar norte americano face às principais moedas acabou por castigar a dívida emergente, sobretudo a denominada em moeda local.

Já nos mercados acionistas,  Janeiro destacou-se pela intensidade do risco geopolítico, com potenciais efeitos materiais no curto e no médio e longo prazo, tendo Donald Trump como principal catalisador. Apesar do ruído, a volatilidade nos mercados acionistas dos EUA manteve-se contida, mas com rotação clara de large para small caps e de tecnológicas para energia, industriais e materiais. No plano geográfico, a turbulência favoreceu uma rotação forte para mercados emergentes, com o Brasil em destaque. Em termos temáticos, as mineiras relacionadas com metais preciosos e urânio exibiram uma força extraordinária, com movimentos cada vez mais parabólicos.

Para o índice de commodities, foi um mês de ganhos acentuados, perto dos 9%, beneficiando de forte interesse investidor nalgumas das principais categorias. O petróleo subiu cerca de 13% beneficiando de problemas na produção do Cazaquistão e potencial ataque dos EUA ao Irão. O cobre subiu mais 5% com forte interesse investidor, apesar de evidência de subida generalizada de stocks. O gás natural nos EUA subiu cerca de 16%, num mês de volatilidade extrema de preços, afetados por dias de temperaturas extremamente baixas. Os metais preciosos continuam a galopar neste contexto de alterações geopolíticas. O ouro subiu 11% e a prata 18%.  As agrícolas sem alterações dignas de registo, a preços relativamente baixos, com ampla oferta global na maioria dos principais produtos.

No mercado cambial, o dólar fechou o mês em baixa, tendo registado os valores mais baixos face ao euro desde junho de 2021. O Eur/Usd chegou a cotar a $1,2078, corrigindo nas duas últimas sessões de janeiro. O dólar recuou devido a uma maior desconfiança do mercado em relação ao posicionamento geopolítico dos EUA, mas também após rumores de que estaria a ser preparada uma intervenção cambial conjunta entre a FED e o Banco do Japão para defender o iene. O franco suíço acabou por ser o principal beneficiado como ativo de refúgio em tempos de incerteza geopolítica. Face ao euro, o franco suíço atingiu o valor mais alto desde o “flash crash” de janeiro de 2015. As criptomoedas continuam a não atrair o interesse do mercado nesta fase. A bitcoin encerrou o mês em mínimos de mais de dois meses, o mesmo acontecendo com o ether.

Conclusão:

Num início de ano marcado por forte intensidade geopolítica e movimentos rápidos nos mercados, janeiro demonstrou que, apesar da incerteza, os investidores continuam a encontrar resiliência em várias classes de ativos. A diversificação voltou a provar a sua utilidade num mês em que metais preciosos, energia e mercados emergentes lideraram os ganhos, enquanto a dívida global manteve o seu comportamento equilibrado mesmo perante dúvidas sobre a política monetária dos EUA. Este início de ano reforça, assim, a importância de uma alocação ajustada ao perfil de risco, capaz de navegar períodos de volatilidade sem perder de vista o horizonte de investimento.

Os depósitos a prazo continuam a proteger as poupanças?

Durante décadas, os depósitos a prazo foram encarados como a solução mais segura para preservar as poupanças das famílias. Embora mantenham um nível de risco reduzido do ponto de vista do capital investido, a realidade económica dos últimos anos demonstra que segurança não significa necessariamente preservação do poder de compra.

A análise dos dados do Banco de Portugal e do Instituto Nacional de Estatística demonstra que, em vários períodos recentes, a rentabilidade dos depósitos a prazo ficou abaixo da inflação, resultando numa perda real de valor para os aforradores. Esta situação foi particularmente evidente entre 2015 e 2024, um período marcado por taxas de juro historicamente reduzidas e, posteriormente, por um forte aumento da inflação.

O período entre 2015 e 2021 foi especialmente desafiante. As taxas de juro dos depósitos atingiram mínimos históricos, chegando a valores próximos de zero, enquanto os preços continuavam a aumentar gradualmente. Posteriormente, a subida abrupta da inflação observada em 2022 agravou significativamente esta realidade. Nesse ano, a inflação atingiu níveis próximos dos 10%, enquanto a remuneração dos depósitos permaneceu muito inferior, gerando uma das maiores perdas reais registadas nas últimas décadas.

Embora os bancos tenham aumentado a remuneração dos depósitos durante o ciclo de subida das taxas de juro do Banco Central Europeu, esse movimento revelou-se temporário. A taxa média dos novos depósitos a prazo de particulares atingiu um máximo de 3,08% no final de 2023, mas voltou a descer ao longo de 2024 e 2025. Em dezembro de 2024 situava-se em 2,16%, tendo recuado para cerca de 1,64% em abril de 2025.

Ao mesmo tempo, a inflação manteve-se acima dos níveis observados antes da pandemia. Em 2024, a inflação média anual foi de 2,4%, e durante 2026 tem permanecido próxima dos 3%, evidenciando que o desafio da preservação do poder de compra continua presente.

Esta realidade demonstra que os depósitos a prazo continuam a desempenhar um papel importante na gestão de liquidez e na constituição de reservas de emergência, mas apresentam limitações quando o objetivo é preservar e valorizar património no longo prazo. Quando a remuneração obtida é inferior à inflação, o capital pode manter o seu valor nominal, mas perde capacidade de compra ao longo do tempo.

Para os investidores que pretendem proteger o património de forma sustentável, torna-se fundamental adotar uma abordagem diversificada, combinando diferentes classes de ativos e horizontes de investimento. A diversificação e a gestão profissional assumem particular relevância em contextos económicos nos quais os produtos tradicionalmente considerados mais conservadores nem sempre conseguem assegurar a preservação da riqueza em termos reais.

Na Golden Wealth Management, acreditamos que uma estratégia de investimento eficaz deve olhar para além da rentabilidade nominal e focar-se na criação de valor real ao longo do tempo. O verdadeiro objetivo não é apenas evitar perdas de capital, mas garantir que as poupanças mantêm — e idealmente aumentam — o seu poder de compra ao longo dos anos.