As diversas classes de ativos registaram desempenhos bastante divergentes em outubro. O principal destaque foi o alívio nos mercados obrigacionistas, sobretudo na dívida soberana. França foi a exceção: as taxas a 10 anos encerraram o mês perto de 5%, enquanto o diferencial face à Alemanha aumentou para 165 pontos base.
A Reserva Federal dos EUA e o Banco Central Europeu mantiveram as taxas de juro de referência, com o mercado a esperar uma subida em dezembro em ambos os casos. Christine Lagarde anunciou que deixará a presidência do BCE a 7 de fevereiro de 2027, após a reunião de política monetária desse mês.
Nas ações, que fecharam o mês maioritariamente em queda, destacou-se o recuo no segmento dos mercados emergentes, impactado pelo resultado das eleições presidenciais no Brasil que provocou quedas significativas no real e nas ações brasileiras. A divergência de retornos foi também evidente nas matérias-primas, com a energia (sobretudo o petróleo e o gás natural europeu) em alta, mas com os metais preciosos em queda.
O dólar voltou a valorizar, tendo o Eur/Usd atingido mínimos não vistos desde maio de 2025, a $1,1103. As criptomoedas recuaram, sobretudo no final do mês. O ataque informático à Binance – a maior bolsa de criptoativos do mundo – que terá sofrido perdas de mais de 6 mil milhões de dólares, prejudicou a confiança do mercado.
Obrigações
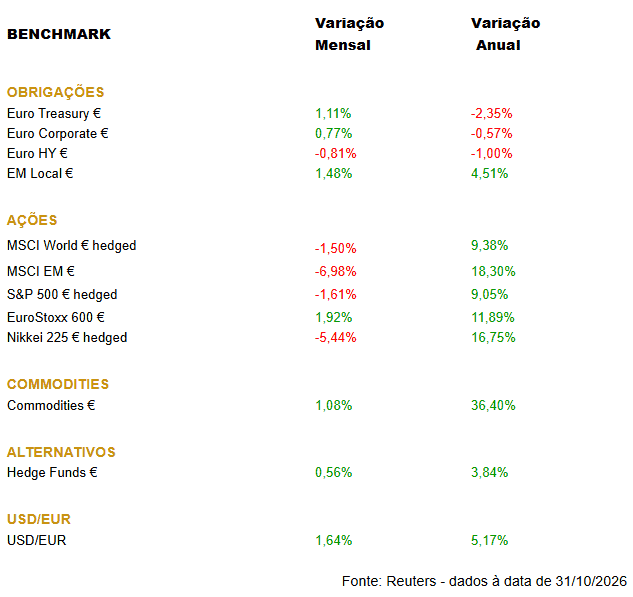
- Depois das fortes correções durante o mês de setembro, outubro ficou marcado pelo regresso do interesse dos investidores, que encontraram na dívida soberana de melhor qualidade um refúgio para lidar com um contexto de crescente incerteza económica.
- A procura por ativos mais defensivos favoreceu o crédito investment grade, ao passo que a dívida high yield registou perdas, refletindo o agravamento da perceção de risco por parte dos investidores.
- A dívida emergente em moeda local voltou a ter um mês positivo, apesar das correções durante a última semana do mês, decorrente da reeleição de Lula da Silva no Brasil e das dúvidas quanto à futura orientação da política económica do país.
Mercados acionistas
- A Europa teve um mês positivo, com o STOXX Europe 600 a subir perto de 2%, recuperando parte da queda de setembro. A Suíça destacou-se (SMI a ganhar quase 7%), enquanto Portugal viu o PSI recuar mais de 4%.
- As ações recuaram a nível global, tendo o índice MSCI World descido cerca de 1,5%, com forte divergência regional e setorial. Destacaram-se as perdas nos mercados emergentes, devido ao impacto das quedas no Brasil.
- Nos EUA, o S&P 500 recuou perto de 1,5%, enquanto o setor da Tecnologia/IA inverteu o papel de setembro, com o Nasdaq 100 a cair mais de 6%. A época de resultados do terceiro trimestre reacendeu as preocupações com o retorno do investimento em infraestruturas de IA, com a Meta a cair cerca de 9% após a revisão da orientação de capex.
- Apesar da correção da Tecnologia, os EUA mantêm ganhos no ano: o S&P 500 cerca de 11% e o Nasdaq 100 de aproximadamente 12% desde o início de 2026.
Commodities
- Registou-se uma subida ligeira no índice de matérias-primas, muito suportada pelos ganhos no petróleo.
- O petróleo teve mais um mês de ganhos superiores a 10%. Apesar da evidência de maiores exportações no Médio Oriente, a situação geopolítica na região está longe de estabilizada, com navios a sofrerem ataques de forma regular.
- O ouro teve uma perda próxima de 6%, continuando pressionado pela elevada inflação, yields de obrigações em valores elevados e dólar forte.
- Alguns metais industriais tiveram perdas relevantes, mas o cobre recuou pouco dada a concentração de metal refinado nos EUA.
- Os produtos agrícolas registaram perdas de aproximadamente 4%, com confirmação de produções muito elevadas de soja e milho nos EUA e pelo facto de até ao momento não terem surgido perdas expressivas decorrentes do fenómeno El Niño.
- O gás natural atingiu máximos de quatro anos na Europa, mas com poucas variações nos EUA. As disrupções de exportações do Qatar continuam a colocar pressão altista nos preços fora dos EUA, país onde os stocks seguem em níveis confortáveis.
Mercado Cambial
- O dólar voltou a ter um mês positivo face ao euro, tendo o Eur/Usd recuado para níveis não vistos desde maio de 2025.
- As perspetivas de subida de taxas pela FED e, sobretudo, os receios relativamente à posição fiscal de França justificaram a desvalorização do euro.
- A libra teve um mês positivo face ao euro, beneficiando dos receios relacionados com França e da boa receção do mercado ao Orçamento do Reino Unido para 2027.
- O real brasileiro reagiu de forma muito negativa à reeleição de Lula da Silva. O real desvalorizou cerca de 4,5% em outubro, tendo o Usd/Brl chegado a cotar a R$5,60, o que já não acontecia desde dezembro do ano passado.
- O yuan chinês continua em tendência de alta e voltou a renovar máximos de quatro anos em relação ao dólar.
- As criptomoedas estiveram em perda, que acelerou após o ataque informático à Binance, que terá perdido mais de 6 mil milhões de dólares.
Conclusão
A evolução dos mercados financeiros em outubro reforçou a importância de uma abordagem diversificada ao investimento. Entre a recuperação das obrigações, a volatilidade das ações e os movimentos distintos nas commodities e divisas, a gestão do risco manteve-se um fator determinante para os investidores.


