Mês: Abril 2026

Financial Advising: 14 Regras de Ouro

No acompanhamento de patrimónios de dimensão elevada, constatamos que na base do sucesso em manter e aumentar esse património existem comportamentos passíveis de padronizar: “A história não se repete, mas rima.” Mark Twain.

Uma visão global do património, onde a esfera empresarial, a esfera dos ativos reais (incluímos aqui imobiliário, obras de arte, jóias e metais preciosos) e a esfera dos ativos financeiros são ao mesmo tempo influenciadores e influenciados.

Dos padrões comportamentais podemos criar algumas regras que poderão ser úteis no perpetuar do património:

1. Proteção de Capital

Um investidor deve ter sempre como base uma lógica de proteção de capital. O perfil de risco deve ser usado com um limite.

Um investidor com um perfil agressivo não deve, nem tem de estar sempre investido.

2. O risco deve ser assumido previamente

Não existe retorno sem assunção de risco. O relevante é perceber o risco a que estamos expostos para então o poder assumir.

3. Cash is king

Manter liquidez na carteira deve ser considerado um ativo importante a deter. Aceite o custo de manter elevados níveis de liquidez como uma arma poderosa.

4. Diversificação deve ser procurada

Em toda a sua amplitude – classe de ativos, zonas geográficas, emissores, intermediários financeiros, enumerando apenas os principais

5. Ser coerente.

A mesma lógica que leva à decisão de investimento numa posição, deverá ser também usada para definir a sua saída.

6. Surf the wave

Uma vez investido, deixar os lucros “rolar”, sendo a intenção fruir da tendência.

7. Ser pragmático

No momento do investimento, o objetivo é sempre vender a um preço superior ao qual foi feita a compra.

8. Nunca aumentar uma posição perdedora sem definir um stop loss prévio

Quando pretendemos reforçar um ativo, que apesar do seu comportamento negativo, consideramos ter potencial de recuperação, devemos pré-fixar um preço limite para o qual teremos de sair da posição caso o nosso cenário não se verifique.

9. Investir tendo como base factos

Não invista por razões pessoais. O património financeiro acumulado tem uma história que

deve ser preservada.

10. Conflitos de interesse

É importante ter presente que os intermediários financeiros podem perder dinheiro quando cedem crédito, mas, inevitavelmente, esta mesma balança fica com saldo positivo, quando gerem o património de terceiros.

11. Em períodos de baixo retorno, as comissões, impostos e dividendos são muito relevantes

Ser exigente é importante. Com a atual transparência exigida pela DMIF II, na tomada de decisões é importante analisar cuidadosamente todos os custos associados: diretos e indiretos.

12. O mercado tende a ajustar para a média no longo prazo

A lei da oferta e da procura é um conceito que devemos compreender e aceitar.

13. Ser o mais disciplinado possível

Todas as grandes perdas estão associadas ao não cumprimento desta regra.

14. Compreender e aceitar a natureza humana

O fator humano leva a “infrações” sendo as principais:

  1. Excesso de confiança, que leva à falta de disciplina
  2. Incapacidade de gerir muita informação, que por vezes gera excesso de confiança
  3. Em momentos de quedas generalizadas, a necessidade de “companhia”
  4. Criação de âncoras que impedem a objetividade
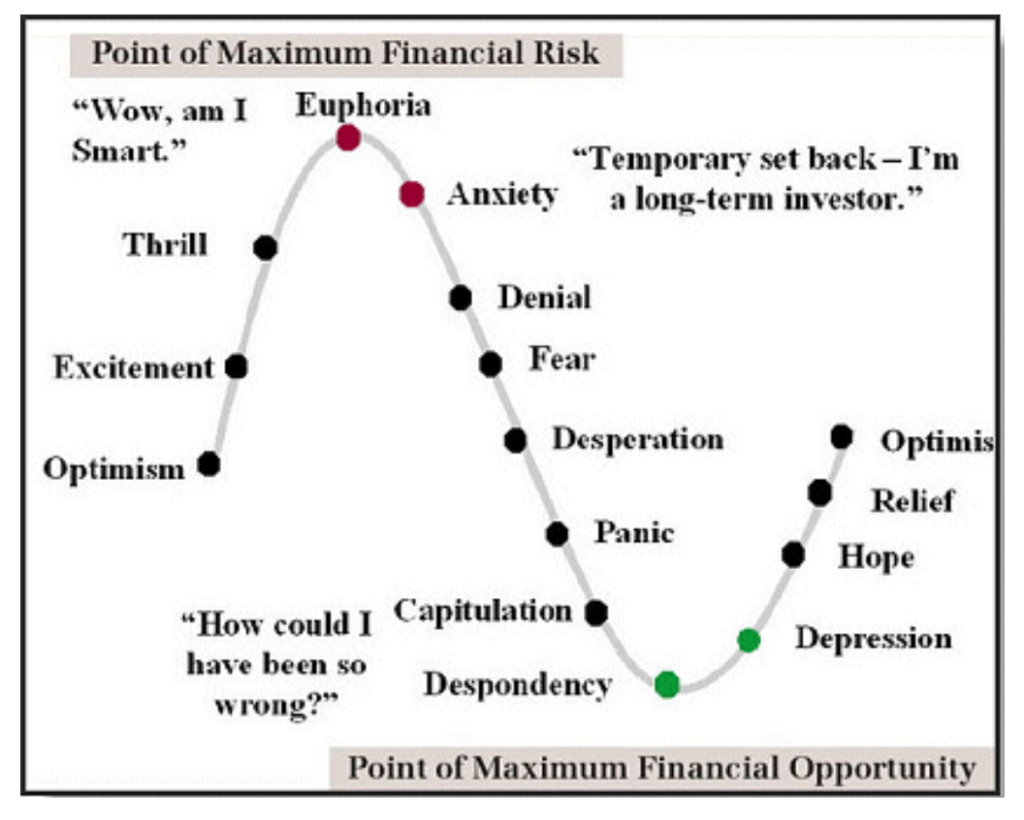
Fonte: The Kirk Report

As regras apresentadas não são vinculativas. O bom senso deve sempre reinar. O horizonte temporal poderá permitir que algumas regras sejam muito mais importantes que outras.
3 formas de gerar retorno em Private Equity

O Private Equity é considerada uma classe de ativos que assenta na utilização de capitais privados para investir em empresas listadas ou não listadas e/ou ativos imobiliários. Grande parte dos negócios efetuados neste tipo de indústria envolve uma grande entrada de novo capital, sendo ele, em alguns casos, financiado maioritariamente por dívida. Um dos negócios mais conhecidos, precisamente com recurso a dívida, prende-se com a aquisição da RJR Nabisco por parte da KKR no ano de 1989, cujo valor foi de cerca de 24 mil milhões de dólares (cerca de 104 dólares por ação), um montante considerado estratosférico para a altura. Aliás, esta operação é de tal modo famosa que ficou imortalizada num best-seller e num filme, ambos com o mesmo nome, Barbarians at the Gate.

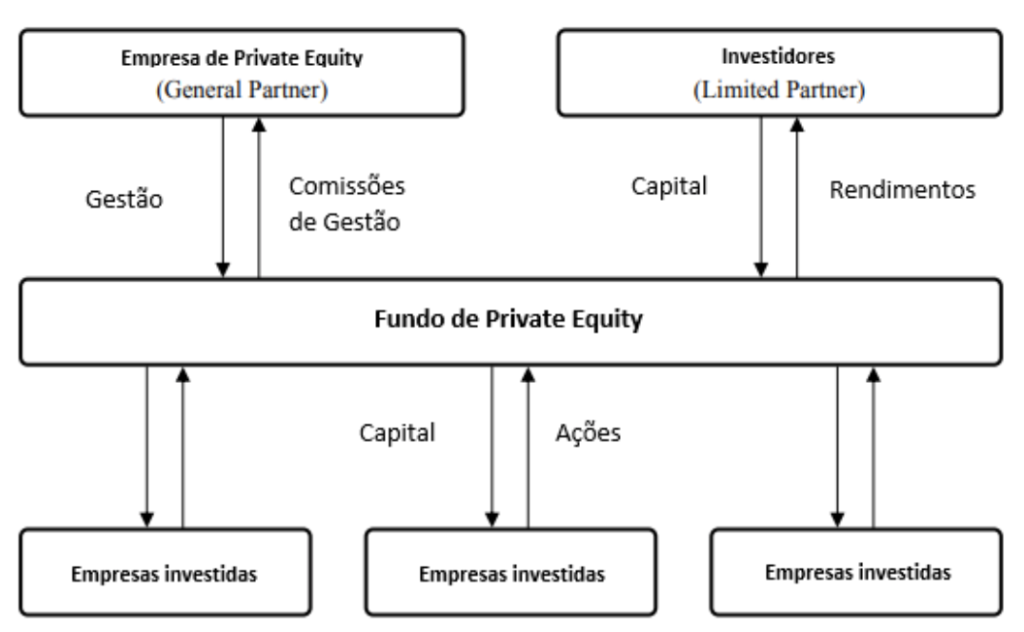
A empresa de Private Equity, para iniciar um investimento, necessita primeiro de criar um veículo para esse mesmo fim. Para tal, a empresa de Private Equity cria um fundo fechado que é normalmente constituído por dois agentes: os limited partners e os general partners. Os general partners são representados pela empresa de Private Equity e são responsáveis pela criação do veículo de investimento, isto é, o fundo (fechado) de Private Equity propriamente dito e a sua gestão. A ligação entre Limited Partner e General Partner fica consagrada num acordo conhecido como o commitment of funds, que, de forma bastante simples, é um contrato legal que vincula os Limited Partners a contribuírem com capital para o fundo, sendo que essas contribuições (chamadas de capital) podem ser feitas numa só vez ou através de várias chamadas de capital ao longo do período de vida do fundo. Desta forma, os General Partners, por norma, disponibilizam 1% do capital a ser angariado e são responsáveis pela gestão do fundo. Os Limited Partners disponibilizam os restantes 99% através das várias chamadas de capital e são, geralmente, fundos de pensões, companhias de seguros, mutual-funds, fundos de fundos, fundos soberanos, family offices e outros investidores institucionais.

Depois do investimento inicial e da constituição e gestão de um portfolio, de que forma é que o fundo de Private Equity recebe o retorno sobre o seu investimento? Ou, como é mais banalmente denominado, qual é a sua estratégia de saída (exit strategy)? Este é um dos temas mais debatidos dentro do ecossistema do capital de risco, visto que possibilita, em certa medida, tirar algumas ilações acerca da capacidade de gerar retornos e da criação de valor da indústria do Private Equity para a economia. Abaixo serão mencionadas algumas das mais comuns exit strategies utilizados pelo Private Equity.

Secondary buyout

Um secondary buyout ocorre quando uma empresa de Private Equity vende uma das suas investidas a outra empresa de Private Equity. Esta operação é um pouco mais controversa visto que muitas vezes se põe em questão o racional de um PE que adquire uma empresa que já esteve nas mãos de outro PE: visto que normalmente se assume que o primeiro PE já terá extraído todo o “sumo” da empresa, e entenda-se “sumo” como as melhorias da margem operacional e melhorias na geração de cash flows, um dos principais drivers dos ganhos do PE, ficando, à partida, pouco “sumo” ainda para ser “espremido”. Esta operação é considerada uma opção de recurso e costuma acontecer quando um fundo de PE se encontra perto do fim do seu ciclo de vida, o que pressiona os gestores do fundo a encontrarem uma forma rápida e fluída de entregarem retorno aos limited partners. A incapacidade de uma empresa de Private Equity em sair de um investimento de forma célere e eficaz tem um impacto negativo na sua reputação, o que por sua vez tem um impacto negativo na capacidade de um General Partner criar um veículo de investimento. Pelo lado do PE comprador, pode ser uma oportunidade para espremer o “sumo” que  o PE vendedor não conseguiu espremer.

Trade Sale

Por esta via, a empresa de Private Equity vende as ações que detêm de uma empresa a uma terceira parte, que normalmente é um player que opera no mesmo setor ou mesma indústria que a empresa adquirida. O adquirente tem, por norma, conhecimento acima da média sobre o mercado em que opera, estando predisposto a pagar um prémio, que advém de uma maior facilidade em lidar com os processos de due diligence e que resulta numa maior agilidade no processo de aquisição. Tal como o secondary buyout, esta estratégia de saída é, ao contrário do IPO, bastante célere e flexível, pois permite ao General Partner vender toda a sua participação na empresa adquirida de forma imediata.

IPO

Uma Initial Public Offering (Oferta Pública Inicial em português) é uma estratégia de saída em que a empresa vende as suas ações ao mercado, passando a estar disponíveis para transação em bolsa. Neste caso em específico, a empresa de Private Equity vende as ações de uma das suas investidas no mercado, sendo que o seu retorno irá resultar na diferença entre o montante investido e o montante angariado na venda das ações no mercado. Normalmente, as empresas de Private Equity assinam um acordo de lock-up: este acordo assegura que a empresa de Private Equity apenas possa vender as ações remanescentes após um período de cerca de 6 a 12 meses após o IPO, evitando que esta “despeje” as suas ações logo a seguir à Oferta Pública Inicial. Esta estratégia de saída é geralmente considerada como um barómetro para a qualidade das investidas, sendo que as empresas de qualidade superior são normalmente sujeitas ao IPO.

Investir em tempos de guerra

Na passada semana alguns meios de comunicação social recordaram uma entrevista feita em 2014 a Warren Buffett a propósito da invasão russa a solo ucraniano. Nessa entrevista Buffett afirmava que “a última coisa que se deveria fazer seria manter liquidez durante o período de guerra”. Disse ainda que, durante a 2ª Guerra Mundial, o mercado acionista valorizou, que continuou a valorizar nos anos seguintes e que a economia americana efetivamente cresceu nos anos que se seguiram.

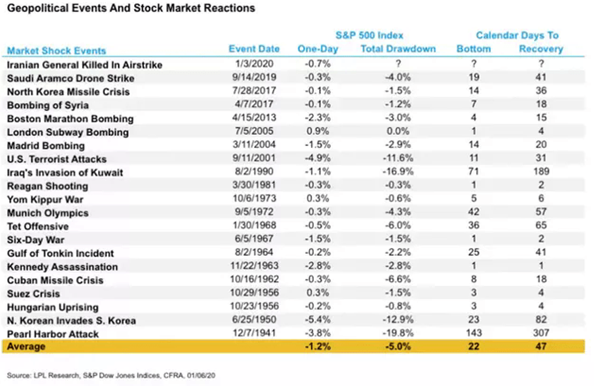
Numa análise histórica entre 1941 e 2020 ao índice S&P 500 a eventos relacionados com guerra e ataques terroristas, verifica-se que:

  • Depois do ataque a Pearl Harbor em 1941, os EUA terem declarado guerra ao Japão em dezembro desse ano e a Alemanha ter declarado guerra aos EUA, este índice valorizou 15,3% um ano depois.
  • Em média, este índice tem ficado negativo cerca de 6,5% durante 3 meses depois do início dum conflito armado e positivo cerca de 13%, 12 meses depois.
  • Tanto na guerra do Vietname, como na guerra do Golfo as quedas deste índice foram curtas e as valorizações bem mais longas.

Outra análise histórica que se pode fazer é ao mercado de obrigações e a sua comparação com o mercado acionista.

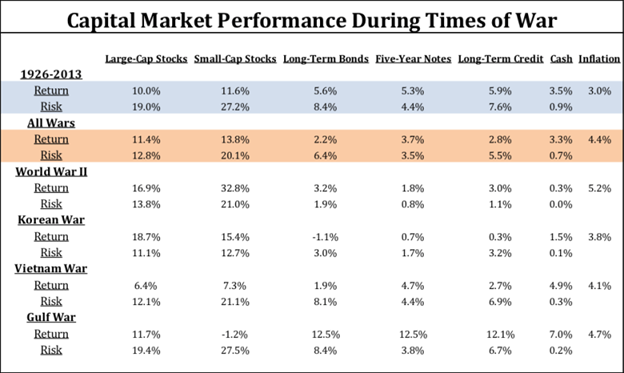
Numa análise entre 1926 e 2013, apesar de o mercado de renda fixa servir para proteger as carteiras de maior volatilidade, os dados históricos mostram-nos que esta classe de ativos tem sido sempre um underperformer, em termos médios e em períodos de guerra.

A explicação para isso pode estar relacionada com a inflação, pois esta tem tido uma correlação negativa com as obrigações e, em períodos de guerra, os governos tendem a aumentar a sua dívida, elevando o rendimento dos seus títulos, fazendo baixar o preço das obrigações que estão no mercado.

Sources: S&P 500 Index for large-Cap stocks; CRSP Deciles 6-10 for small-cap stocks; long-term US government bonds for long-term bonds; five-year US Treasury notes for five-year notes; long-term US corporate bonds for long-term credit; one-month Treasury bills for cash; and the Consumer Price Index for inflation. All index returns are total returns for that index. Returns for a war-time period are calculated as the returns of the index four months before the war and during the entire war itself. Returns for “All Wars” are the annualized geometric return of the index over all “war-time periods.” Risk is the annualized standard deviation of the index over the given period. Past performance is not indicative of future results.

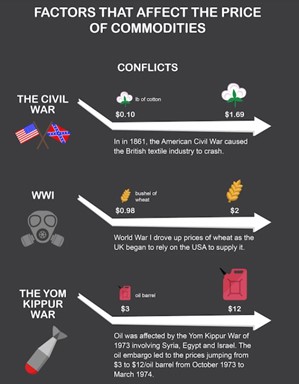
As matérias-primas são outra classe de ativos que tem sido influenciada em períodos de guerra, pois de uma forma direta e indireta afeta a economia de cada país.

Ainda no século XIX o algodão estava em franco crescimento, muito relacionado com a escravatura dos estados do sul. Os EUA vendiam o seu algodão principalmente para Manchester e Liverpool e com o surgimento de violentos confrontos que deram origem à guerra civil em 1861, o algodão viu o seu preço aumentar mais de 1500% fazendo colapsar a economia do Reino Unido.

Durante a 2ª Guerra Mundial, o Reino Unido sofreu um novo aperto económico quando, devido a um aumento superior a 100% do preço do trigo, os EUA viram-se obrigados a reduzir a sua produção e consequentemente as suas exportações.

A guerra do Yom Kippur em 1973, que envolveu a Síria e o Egipto contra Israel, fez com que o petróleo escalasse 300% e provocasse uma crise petrolífera e consequentemente uma crise económica mundial, uma vez que os países árabes da OPEP boicotaram a venda desta matéria-prima aos EUA e aos países europeus que apoiavam Israel.

O conflito Rússia-Ucrânia que se vive atualmente é muito relevante porque coincide com um dos maiores aumentos potenciais da inflação desde a 2ª Guerra Mundial. Este também é o motivo pelo qual se está a verificar um aumento significativo da volatilidade nos mercados financeiros. Os investidores estão atentos à inflação e às medidas que cada banco central está a tomar para a controlar.

O segredo para investir seja em tempo de guerra, ou noutro momento é a diversificação.

Fale connosco.

Há mais de trinta anos que se anuncia o fim do consultor financeiro

Em 1998, o E*TRADE, deu ao investidor, um acesso direto às bolsas pela primeira vez. Até então, comprar uma ação obrigava a ligar a um corretor, que executava a ordem e cobrava uma comissão generosa por isso. De repente, qualquer pessoa podia fazê-lo por conta própria, em segundos, por uma fração do custo. A ameaça parecia existencial: se o cliente pode executar sozinho, para que precisa de intermediário?

Em 2008, os “robo-advisors” foram mais longe. Não só executavam ordens – construíam carteiras diversificadas, rebalanceavam automaticamente e faziam-no por custos próximos de zero. A promessa era sedutora: gestão profissional, sem o custo do profissional. A Betterment e a Wealthfront, aperfeiçoaram este modelo e foram explícitas na sua ambição: o consultor humano era um custo desnecessário que a tecnologia tornava redundante.

Em 2020, o Zoom removeu a fricção geográfica da relação – se a presença física deixava de ser necessária, o consultor local perdia uma das suas vantagens mais tangíveis. E em 2022, o ChatGPT demonstrou que uma máquina conseguia responder, em linguagem natural e em segundos, a, algumas perguntas, que antes exigiam anos de formação financeira.

Cada um destes momentos foi real. Cada tecnologia fez exatamente o que prometia.

E ainda assim, o consultor financeiro não desapareceu.

A narrativa é sempre a mesma: a tecnologia vai tornar o consultor obsoleto. O cliente vai gerir o seu próprio dinheiro. O custo vai aproximar-se de zero. O humano vai desaparecer da equação.

Só que não desapareceu.

Existem hoje sete vezes mais consultores financeiros do que em 1998. O setor cresce mais rapidamente do que a maioria das profissões. E a própria Betterment – aquela que há uma década declarava os consultores obsoletos – passou a vender software de apoio a consultores financeiros.

A confusão nasce de uma distinção que raramente é feita com clareza: a diferença entre a camada de execução e a camada de valor.

A camada de execução – comprar e vender ativos, rebalancear carteiras, comparar fundos, processar ordens – sempre foi e continuará a ser progressivamente automatizada. Isso é bom. Significa menos erros, menos custos, mais velocidade. A tecnologia faz isto melhor do que qualquer humano, e seria um dislate resistir a essa realidade.

Mas a camada de valor é diferente. E é aqui que o consultor financeiro é insubstituível.

Quando os mercados caem dez por cento em poucos dias, o cliente não precisa de um algoritmo. Precisa de uma voz que o ajude a não tomar decisões “emotivas” e precipitadas. A venda em pânico nos mínimos, por exemplo, seguida da não-reentrada nos máximos, é o padrão que destrói mais riqueza do que qualquer crise…

Não há aplicação que consiga substituir a conversa humana nesse momento.

Quando alguém decide reformar-se mais cedo, vender a empresa, mudar de país ou planear a transferência de riqueza para os filhos, a decisão não é matemática. É contextual, emocional e profundamente pessoal. Precisa de alguém que conheça a história e os valores da pessoa – não de um modelo que otimiza para um objetivo isolado.

A evidência empírica é clara e consistente: clientes que trabalham com um consultor financeiro sentem-se menos ansiosos em relação ao seu futuro financeiro, poupam mais e acumulam riqueza a um ritmo superior ao ano, quando comparados com quem gere o seu dinheiro de forma autónoma. Ao longo de anos, este diferencial compõe-se em valores extraordinários.

E o dado mais revelador de todos: esse valor adicional não vem da seleção de ações, nem do timing de mercado, nem sequer da alocação de ativos. Vem exclusivamente de “alguém” que ajuda o cliente a manter o plano quando tudo à volta sugere abandoná-lo. De “alguém” que coloca as perguntas certas antes de uma decisão difícil. De “alguém” que traduz o ruído dos mercados em contexto compreensível e acionável.

Isto não se automatiza.

As ferramentas de Inteligência Artificial vão automatizar o trabalho administrativo, acelerar a análise, personalizar a comunicação em escala e libertar tempo. Muito tempo. E esse tempo será reinvestido no que realmente nos diferencia: a Confiança.

Março marcado pela volatilidade e pressão no Médio Oriente

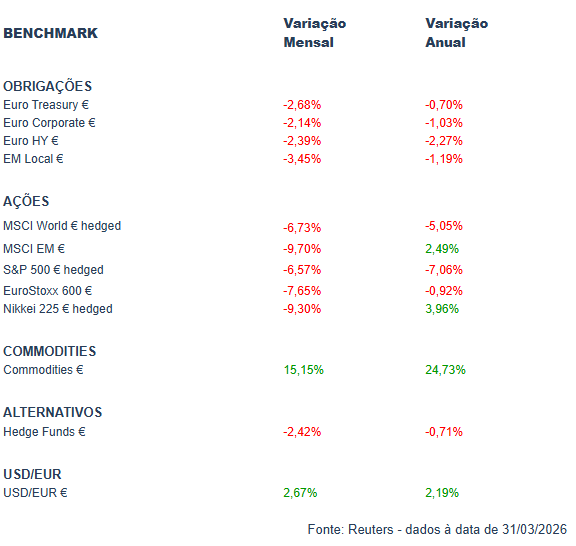
O mês de março acabou por ser penalizador para a maior parte dos ativos financeiros, reflexo da intervenção militar dos Estados Unidos e de Israel no Irão, que escalou para outras partes do Médio Oriente, bloqueou o Estreito de Ormuz e provocou uma subida acentuada dos preços do petróleo e de outros bens energéticos.

As perdas foram particularmente relevantes nos mercados acionistas o que se explica pelo aumento da incerteza e da aversão ao risco, receando-se um surto inflacionista acompanhado de desaceleração económica (estagflação) que venha a obrigar os bancos centrais a subirem as taxas de juro de referência. O índice de matérias-primas foi a notável exceção, subindo mais de 15%, fruto da subida dos preços do petróleo e derivados, mas também de alguns produtos agrícolas devido à sua utilização na produção de biocombustíveis e por receios de escassez de fertilizantes.

Apesar das quedas, os mercados comportaram-se quase sempre de forma ordeira e sem pânico, recuperando perante qualquer perspetiva de que o conflito pudesse terminar em breve, o que foi visível na última sessão do mês.

Classes de Ativos:

Março marcado pela volatilidade e pressão no Médio Oriente

Março ficou marcado pelas tensões geopolíticas no Médio Oriente, após o ataque das forças armadas dos EUA e de Israel ao Irão. Num ambiente de incerteza, voltaram a observar-se episódios de volatilidade, à medida que os investidores procuravam antecipar a duração e a extensão dos impactos do conflito na economia global. O receio de pressões inflacionistas mais persistentes fez eclipsar o debate sobre o número de cortes de taxas esperado para este ano, promovendo um movimento de bear flattening nas principais curvas de rendimentos – com subidas mais acentuadas nas taxas de curto prazo face às verificadas nas maturidades mais longas. Para além da instabilidade no Médio Oriente, o mês trouxe também episódios de desconfiança em torno de alguns organismos que operam nos segmentos de mercados privados de crédito, o que contribuiu para um alargamento dos prémios de risco corporativos, tanto no segmento investment grade como no high yield, interrompendo a tendência de compressão de spreads observada nos meses anteriores. A dívida emergente acabou também por ser arrastada por este sentimento de aversão ao risco, com o ressurgir do fantasma da inflação.

O impacto nos mercados acionistas da escalada militar no Médio Oriente foi significativo e transversal. O S&P 500 aproximou-se de território de correção face ao máximo de janeiro e o STOXX 600, que começou por ter uma reação mais abrupta à guerra e acabou por recuperar parcialmente, registou uma das piores performances mensais desde 2022. O Japão e os Mercados Emergentes foram os mais penalizados. A variável crítica continua a ser a duração da disrupção no Estreito de Ormuz. A dispersão setorial foi relevante. A setor da Energia esteve em destaque pelos retornos positivos, beneficiando do prémio de risco incorporado nos preços do petróleo e do gás natural. Já o setor Tecnológico foi o mais penalizado, pressionado tanto pela rotação defensiva, como por receios renovados sobre o impacto da Inteligência Artificial (IA) em modelos de negócio cuja cadeia de valor poderá ser redefinida. Os mercados dos EUA mostraram maior resiliência relativa face à Europa, saindo a última mais penalizada devido à sua maior exposição ao choque energético. O principal receio do mercado é que a escalada militar, e a disrupção energética associada, se traduzam num choque de estagflação, reduzindo a visibilidade sobre o rumo da política monetária e ancorando expectativas de taxas mais altas por mais tempo.

Nas commodities, foi um mês de ganhos de mais de 15% no índice de matérias-primas, com a guerra no Médio Oriente a estar na base das principais variações das suas componentes, as quais não foram todas no mesmo sentido. O petróleo foi dos produtos que mais subiu, com a referência dos EUA a ganhar mais de 50%, dados os fortes constrangimentos no Estreito de Ormuz que resultaram numa acentuada queda da oferta mundial. Nos metais industriais, o cobre registou algumas perdas pelo sentimento económico mais fraco, mas o alumínio subiu a máximos de quatro anos, uma vez que uma boa parte da sua produção está no Médio Oriente. O gás natural nos EUA pouco se alterou, ao contrário das referências europeias e asiáticas que dispararam em reação aos constrangimentos do Qatar. O ouro perdeu mais de 10%, pressionado pela queda generalizada dos ativos financeiros e por expetativa de subida de taxas de juro. Os produtos agrícolas subiram, suportados pela escassez de fertilizantes e pela maior procura de biocombustíveis.

No mercado cambial, o dólar valorizou em março devido ao aumento da aversão ao risco no contexto da guerra no Médio Oriente. A moeda norte-americana foi apoiada pelos fluxos de capitais em busca de refúgio. O Eur/Usd desceu até aos $1,14 (mínimos de agosto de 2025). A libra ganhou terreno face ao euro até 19 de março. A moeda britânica beneficiou de perspetivas de subidas das taxas de juro por parte do Banco de Inglaterra para combater a inflação, revertendo as expectativas anteriores de cortes iminentes. Posteriormente, a libra sofreu uma correção em baixa à medida que os riscos de estagflação aumentavam. O iene voltou a estar pressionado, agora que outros bancos centrais poderão também subir taxas de juro este ano, ou pelo menos não as cortar. O Usd/Jpy chegou a cotar acima de 160 ienes, o que obrigou as autoridades japonesas a ameaçar com uma intervenção cambial. O real brasileiro esteve volátil, mas encontrou apoio estrutural enquanto exportador líquido de matérias-primas. O Usd/Brl sofreu pressão ascendente devido ao sentimento de aversão ao risco, que foi compensada pelas receitas de exportação de petróleo bruto e cereais do país.

Conclusão:

Março foi um mês de ajuste e de maior prudência. Embora os mercados tenham evitado o pânico, a realidade de preços mais altos na energia e a possibilidade de os juros não descerem tão cedo mudaram as regras do jogo. A resiliência mostrada no final do mês dá algum alento, mas a vigilância sobre as rotas comerciais e os custos de produção será a prioridade para o que resta do ano.