O mês de março acabou por ser penalizador para a maior parte dos ativos financeiros, reflexo da intervenção militar dos Estados Unidos e de Israel no Irão, que escalou para outras partes do Médio Oriente, bloqueou o Estreito de Ormuz e provocou uma subida acentuada dos preços do petróleo e de outros bens energéticos.
As perdas foram particularmente relevantes nos mercados acionistas o que se explica pelo aumento da incerteza e da aversão ao risco, receando-se um surto inflacionista acompanhado de desaceleração económica (estagflação) que venha a obrigar os bancos centrais a subirem as taxas de juro de referência. O índice de matérias-primas foi a notável exceção, subindo mais de 15%, fruto da subida dos preços do petróleo e derivados, mas também de alguns produtos agrícolas devido à sua utilização na produção de biocombustíveis e por receios de escassez de fertilizantes.
Apesar das quedas, os mercados comportaram-se quase sempre de forma ordeira e sem pânico, recuperando perante qualquer perspetiva de que o conflito pudesse terminar em breve, o que foi visível na última sessão do mês.
Classes de Ativos:
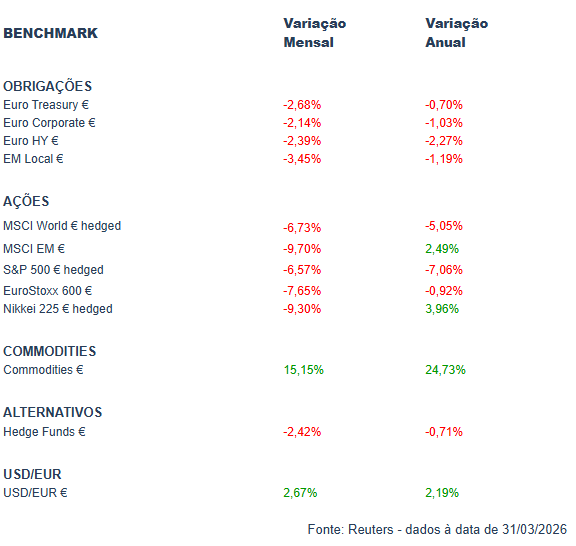
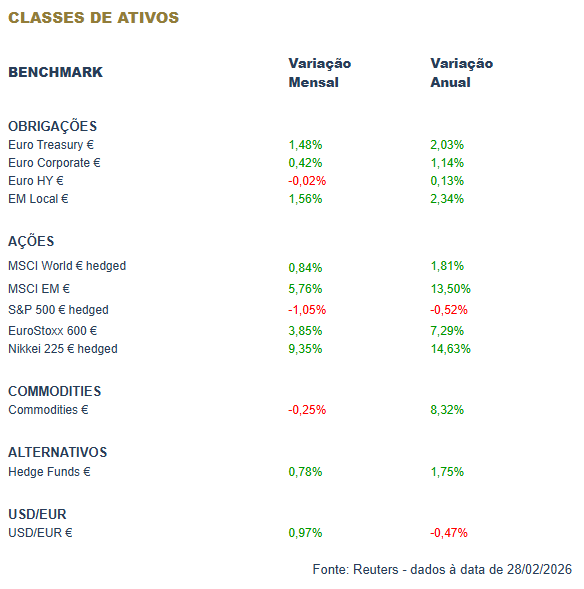
Março ficou marcado pelas tensões geopolíticas no Médio Oriente, após o ataque das forças armadas dos EUA e de Israel ao Irão. Num ambiente de incerteza, voltaram a observar-se episódios de volatilidade, à medida que os investidores procuravam antecipar a duração e a extensão dos impactos do conflito na economia global. O receio de pressões inflacionistas mais persistentes fez eclipsar o debate sobre o número de cortes de taxas esperado para este ano, promovendo um movimento de bear flattening nas principais curvas de rendimentos – com subidas mais acentuadas nas taxas de curto prazo face às verificadas nas maturidades mais longas. Para além da instabilidade no Médio Oriente, o mês trouxe também episódios de desconfiança em torno de alguns organismos que operam nos segmentos de mercados privados de crédito, o que contribuiu para um alargamento dos prémios de risco corporativos, tanto no segmento investment grade como no high yield, interrompendo a tendência de compressão de spreads observada nos meses anteriores. A dívida emergente acabou também por ser arrastada por este sentimento de aversão ao risco, com o ressurgir do fantasma da inflação.
O impacto nos mercados acionistas da escalada militar no Médio Oriente foi significativo e transversal. O S&P 500 aproximou-se de território de correção face ao máximo de janeiro e o STOXX 600, que começou por ter uma reação mais abrupta à guerra e acabou por recuperar parcialmente, registou uma das piores performances mensais desde 2022. O Japão e os Mercados Emergentes foram os mais penalizados. A variável crítica continua a ser a duração da disrupção no Estreito de Ormuz. A dispersão setorial foi relevante. A setor da Energia esteve em destaque pelos retornos positivos, beneficiando do prémio de risco incorporado nos preços do petróleo e do gás natural. Já o setor Tecnológico foi o mais penalizado, pressionado tanto pela rotação defensiva, como por receios renovados sobre o impacto da Inteligência Artificial (IA) em modelos de negócio cuja cadeia de valor poderá ser redefinida. Os mercados dos EUA mostraram maior resiliência relativa face à Europa, saindo a última mais penalizada devido à sua maior exposição ao choque energético. O principal receio do mercado é que a escalada militar, e a disrupção energética associada, se traduzam num choque de estagflação, reduzindo a visibilidade sobre o rumo da política monetária e ancorando expectativas de taxas mais altas por mais tempo.
Nas commodities, foi um mês de ganhos de mais de 15% no índice de matérias-primas, com a guerra no Médio Oriente a estar na base das principais variações das suas componentes, as quais não foram todas no mesmo sentido. O petróleo foi dos produtos que mais subiu, com a referência dos EUA a ganhar mais de 50%, dados os fortes constrangimentos no Estreito de Ormuz que resultaram numa acentuada queda da oferta mundial. Nos metais industriais, o cobre registou algumas perdas pelo sentimento económico mais fraco, mas o alumínio subiu a máximos de quatro anos, uma vez que uma boa parte da sua produção está no Médio Oriente. O gás natural nos EUA pouco se alterou, ao contrário das referências europeias e asiáticas que dispararam em reação aos constrangimentos do Qatar. O ouro perdeu mais de 10%, pressionado pela queda generalizada dos ativos financeiros e por expetativa de subida de taxas de juro. Os produtos agrícolas subiram, suportados pela escassez de fertilizantes e pela maior procura de biocombustíveis.
No mercado cambial, o dólar valorizou em março devido ao aumento da aversão ao risco no contexto da guerra no Médio Oriente. A moeda norte-americana foi apoiada pelos fluxos de capitais em busca de refúgio. O Eur/Usd desceu até aos $1,14 (mínimos de agosto de 2025). A libra ganhou terreno face ao euro até 19 de março. A moeda britânica beneficiou de perspetivas de subidas das taxas de juro por parte do Banco de Inglaterra para combater a inflação, revertendo as expectativas anteriores de cortes iminentes. Posteriormente, a libra sofreu uma correção em baixa à medida que os riscos de estagflação aumentavam. O iene voltou a estar pressionado, agora que outros bancos centrais poderão também subir taxas de juro este ano, ou pelo menos não as cortar. O Usd/Jpy chegou a cotar acima de 160 ienes, o que obrigou as autoridades japonesas a ameaçar com uma intervenção cambial. O real brasileiro esteve volátil, mas encontrou apoio estrutural enquanto exportador líquido de matérias-primas. O Usd/Brl sofreu pressão ascendente devido ao sentimento de aversão ao risco, que foi compensada pelas receitas de exportação de petróleo bruto e cereais do país.
Conclusão:
Março foi um mês de ajuste e de maior prudência. Embora os mercados tenham evitado o pânico, a realidade de preços mais altos na energia e a possibilidade de os juros não descerem tão cedo mudaram as regras do jogo. A resiliência mostrada no final do mês dá algum alento, mas a vigilância sobre as rotas comerciais e os custos de produção será a prioridade para o que resta do ano.