Autor: GWM

Persistência da inflação pressiona autoridades monetárias

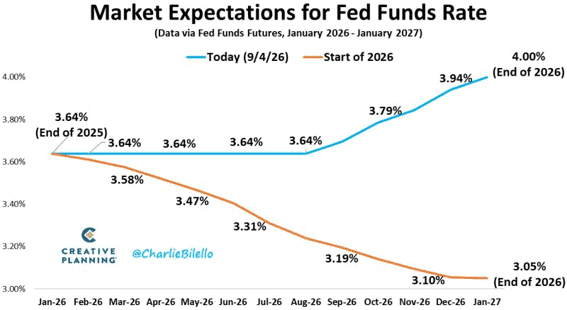
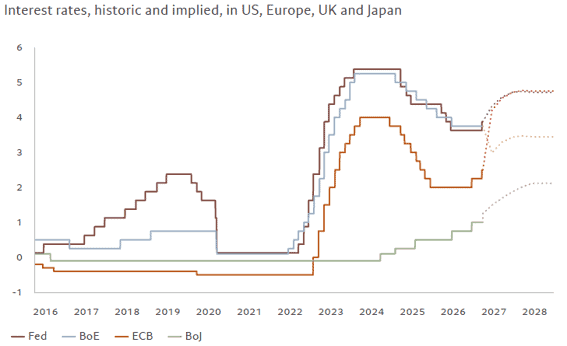
Entrámos no último trimestre do ano com os principais Bancos Centrais desenvolvidos a subirem as suas taxas de juro de referência, num início de um ciclo que se espera agora continuar durante as próximas reuniões até final do ano.

O atual cenário central contrasta como o que estava interiorizado pelos mercados há apenas 9 meses, quando descontavam que as autoridades norte americanas descessem as suas taxas de referência durante o ano em cerca de  -60pb.
Persistência da inflação pressiona autoridades monetárias

Pelo meio assistimos à substituição da liderança da Fed, com a confirmação de Kevin Warsh como seu presidente e apesar das expectativas iniciais de uma abordagem potencialmente mais acomodatícia, a deterioração do enquadramento macroeconómico acabou por impor uma postura significativamente mais prudente.

Quando tudo parecia encaminhado para um período prolongado de estabilidade das taxas de juro, a escalada do conflito no Médio Oriente e os seus impactos nas cadeias de abastecimento globais reacenderam preocupações relativamente à inflação. O choque energético voltou a assumir um papel central, não apenas pelo impacto direto nos preços da energia, mas sobretudo pelo risco de gerar efeitos de segunda ordem sobre salários e serviços.

É precisamente neste ponto que se concentram as preocupações das autoridades monetárias.
Persistência da inflação pressiona autoridades monetárias

Tanto a Fed como o BCE demonstraram receios de que um choque inicialmente concentrado na energia acabe por contaminar segmentos mais persistentes da inflação. No caso europeu, o BCE voltou a sinalizar uma atenção particular aos riscos de efeitos de segunda ordem, reforçando a mensagem de que o processo de convergência da inflação para a meta ainda não está garantido.

Os receios de persistência destes choques levaram as autoridades monetárias a privilegiar novamente o controlo da inflação, justificando novas subidas de taxas por parte do BCE e o início de um novo ciclo de normalização pela Fed.

As consequências já são visíveis nos mercados obrigacionistas. A subida das yields soberanas não reflete apenas a expectativa de taxas diretoras mais elevadas por mais tempo. Os investidores passaram também a exigir prémios de risco superiores para financiar Estados num contexto marcado por maior incerteza geopolítica, inflação mais volátil e elevados níveis de endividamento público. Em consequência, as taxas de longo prazo registaram uma subida muito superior àquela que seria explicada apenas pela ação dos Bancos Centrais.

Por fim, merece particular atenção o papel do Banco Central Japonês. O BoJ foi o primeiro a iniciar este processo de normalização e tem vindo a fazê-lo de forma gradual e consistente desde 2024, depois de décadas de política monetária ultra expansionista. Durante muitos anos, o Japão funcionou como um exportador líquido de liquidez para os mercados globais, mas a subida das taxas de juro japonesas poderá inverter parcialmente essa dinâmica e incentivar a repatriação de capitais para o mercado doméstico. Se tal acontecer, podemos estar perante um dos fatores estruturais mais relevantes para os mercados globais de obrigações nos próximos trimestres.
The Role of Portfolio Rebalancing – determinante para o sucesso dos investimentos

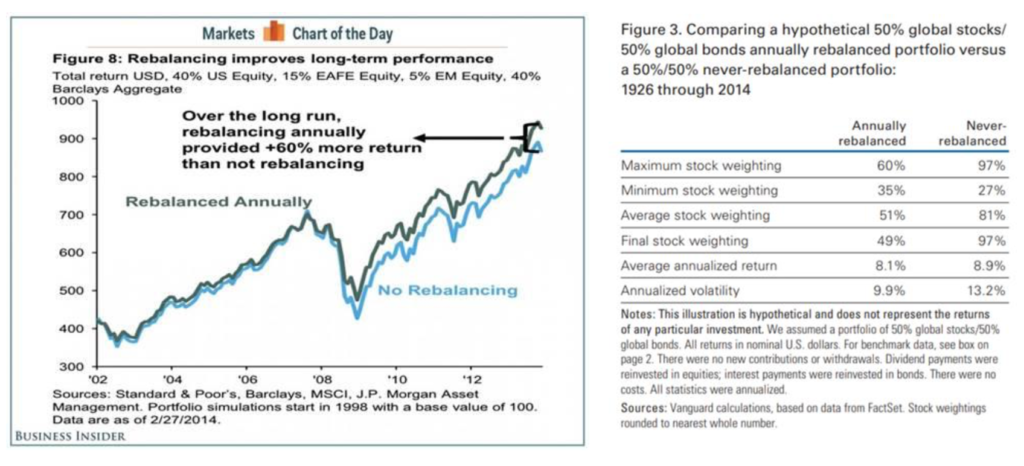
“The Role of Portfolio Rebalancing” – Porque rebalancear de forma regular e correta o portfólio é determinante para o sucesso dos investimentos!

Muitos investidores dedicam um grande esforço para decidir quais investimentos são adequados às suas necessidades, dedicando horas à análise de ideias de investimento, a assistir nos media a programas da especialidade, a ler uma miríade de publicações e a conversar com amigos ou com profissionais da área financeira. Mas, geralmente, ignoram um dos aspetos mais importantes na gestão de um portfólio de investimentos: o seu regular reequilíbrio.

O que é que isso significa exatamente e quais são os benefícios do reequilíbrio de portfólio?

Não será despiciendo referir que um dos determinantes do sucesso no investimento é ser disciplinado, paciente e perseverante. Historicamente, já evidenciamos que os investidores que são pacientes, num horizonte temporal mais alargado, obtêm retornos bastante positivos. Contudo, o percurso não é linear e os investidores enfrentarão sempre ao longo dessa longa jornada períodos mais difíceis, turbulentos, repletos de incertezas e volatilidade. Uma abordagem indisciplinada, com deliberações precipitadas e emocionais resulta, em média, em decisões de gestão de pior qualidade, em especial em períodos de queda dos mercados e, por isso, dificilmente obtêm benefícios destas situações.

O rebalanceamento ajuda a controlar o risco da carteira e pode contribuir para melhorar o retorno ajustado ao risco ao longo do tempo.

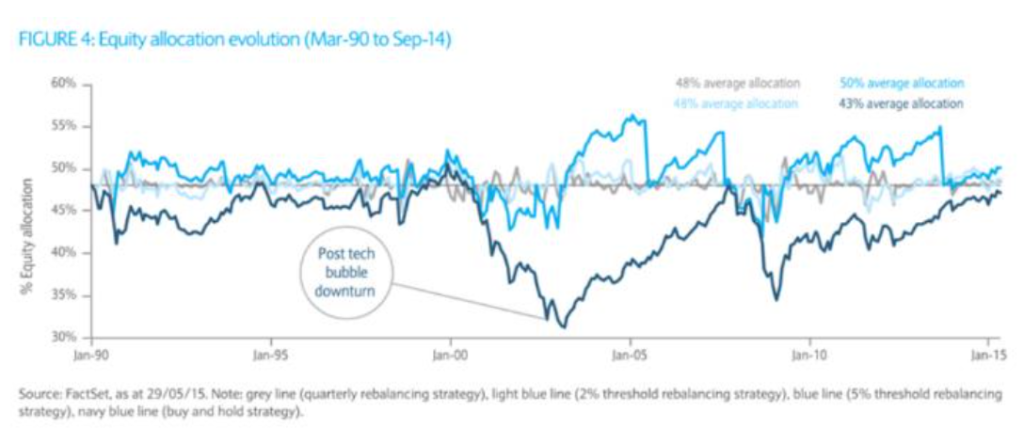
Simplificando, o ato de reequilibrar garante que o portfólio permanece dentro de sua alocação desejada ao longo do tempo. Isso é necessário porque o valor relativo dos diferentes ativos que compõe a carteira de investimento naturalmente altera-se ao longo do tempo e, consequentemente, o relacionamento percentual entre eles é também alterado como resultado. A prática de rebalanceamento garante que o seu portfólio se mantém no curso desejado.

Na teoria um investidor bem-sucedido deveria comprar determinado instrumento financeiro a um preço “baixo” e vendê-lo a um preço “alto” (“buy low… sell high!”). Esta estratégia parece simples, mas é extremamente difícil de implementar! Mas o rebalanceamento efetivamente uma disciplina sistemática de compra e venda sem necessidade de tentar antecipar a evolução dos mercados. O fenómeno de reversão para média sugere que os preços dos ativos retomam, mais cedo ou mais tarde, ao seu valor médio. Historicamente, diversos ativos e classes de ativos demonstraram tendências de reversão para a média ao longo de períodos alargados, embora esse comportamento não seja garantido

E, na prática, rebalancear um portfólio implica vender os ativos que registam uma outperformance e que, por esse motivo, excedem a alocação inicial e, por contrapartida, reforçar posições que registem uma underperformance e, desse modo, estejam abaixo da percentagem delineada. Inconscientemente, o investidor está a materializar um “buy low and sell high” e, ao mesmo tempo, evitar que certas posições aumentem o risco total da carteira.

A definição do Asset Allocation vai permitir definir a frequência e quais as operações de rebalanceamento necessárias, conforme o mix definido entre as diferentes classes de ativos e os limites impostos para cada classe. Idealmente, há que definir limites máximos e mínimos para cada classe de ativo e uma “banda de flutuação”. Isto porque obviamente, há que ter em consideração a dimensão das variações! Rebalancear com demasiada frequência implica um acréscimo de custos que, por vezes, podem não compensar a dimensão do ajuste. De facto, na questão de rebalanceamentos não podemos ignorar os custos. Uma solução é rebalancear o portfólio com novas contribuições (cash, ganhos realizados, reinvestimentos de dividendos ou juros recebidos) e evitar os custos acrescidos nas operações de resgate.

Para muitos investidores o rebalanceamento é contraintuitivo e emocionalmente difícil de gerir. Contudo, seguir a alocação tática delineada para o seu perfil de risco é essencial. Em suma, porque é que o rebalanceamento faz sentido?

  • Gestão de risco;
  • Decisões Anti Cíclicas;
  • Disciplina

Na Golden Wealth Management, em função do seu perfil, desenhamos a solução ideal para o seu portfólio. A alocação da Golden preocupa-se em maximizar a rentabilidade total de um portfólio diversificado, garantido uma gestão de risco transparente, adequada ao seu perfil de investimento. A alocação tática assume a alocação estratégica, mas ajusta regularmente o portfólio para fazer face às mudanças das condições de mercado, previsões e convicções.

Reforma: o fim da ilusão da dependência pública

Otto von Bismarck desenhou o sistema de pensões alemão em 1880 com uma premissa simples: os jovens financiam os mais velhos. Em 1880, a esperança de vida e a demografia permitiam que este modelo fosse sustentável. Em 2026, é um modelo sob pressão extrema.

Se baseia o seu plano de reforma na esperança de que o Estado manterá o seu padrão de vida, a realidade é o seu maior risco.

Por que o sistema atual não garante o seu futuro?

  1. A inversão demográfica: Em 1950, tínhamos quase 7 trabalhadores por cada reformado na UE. Hoje, temos apenas 3,5. O sistema está a ser drenado de forma exponencial.
  2. O limite do PIB: Os Estados gastam, em média, 8% do PIB em pensões. Com dívidas públicas elevadas, não há margem de manobra. A tendência, por necessidade, é o congelamento ou a redução real das prestações.
  3. O custo da segurança (mal aplicada): Os sistemas públicos são, por norma, obrigados a investir em dívida pública de baixo retorno. Num cenário onde a inflação corrói o poder de compra, o que é “seguro” acaba por ser o mais arriscado para o seu património a longo prazo.

A solução não é poupar, é gerir

Estudos como o UBS International Pension Gap Index confirmam: o sistema público apenas assegura o básico. Para manter o seu estilo de vida, a poupança pública é um complemento, nunca o pilar central.

A verdadeira questão não é “quanto vou receber?”, é “quanto capital preciso de ter para nunca ter de depender de uma pensão estatal?”.

  • Fuja do “efeito média”: A poupança privada sem estratégia é apenas dinheiro parado. A alocação deve ser inteligente, diversificada e, acima de tudo, desenhada para o seu objetivo específico de usufruto.
  • O fator tempo: O juro composto não perdoa atrasos. O planeamento de reforma não é sobre o que fará aos 65 anos, é sobre como está a alocar os seus ativos hoje.

O seu próximo passo

Deixe de tratar a sua reforma como um evento distante e passe a tratá-la como um projeto de gestão de ativos.

Está a caminho de garantir o seu nível de vida, ou está à espera de reformas que podem nunca chegar?

Agende uma análise estratégica da sua reforma com um dos nossos Financial Advisors. Vamos definir o montante necessário para a sua liberdade financeira e desenhar a estratégia para lá chegar.

Os 6 erros “crassos” que destroem o seu património

A História reserva lições valiosas. Em 59 a.C., Marco Crasso — o homem mais rico de Roma — cometeu um erro fatal: movido pela soberba e pela pressa, ignorou a estratégia, encurtou o caminho por um vale estreito e levou 50 mil soldados a uma emboscada. Crasso não falhou por falta de recursos, mas por falta de plano.

No mundo dos investimentos, muitos investidores cometem erros igualmente “Crassos”. Aqui estão os 6 mais comuns e como evitá-los:

1. O erro da “autoestima” no risco

Investir sem um perfil de risco definido é navegar sem bússola. Se for agressivo num produto conservador, perde rentabilidade; se for conservador num produto alavancado, dorme mal.

A solução? o seu perfil não é uma opinião, é uma métrica. Definimo-lo com rigor antes de qualquer movimento no mercado.

2. Subestimar a natureza do risco

O risco não é um “inimigo” a evitar, é uma variável a gerir. Quem ignora a possibilidade de perda não investe, aposta.

A solução? não tentamos eliminar o risco – gerimo-lo. A diversificação e a análise contínua são as nossas ferramentas para proteger o capital


3. Falta de diversificação (o risco da concentração)

Colocar todos os ovos no mesmo cesto é o atalho mais rápido para a frustração.

A solução? Construímos carteiras que equilibram ativos, geografias e setores. O objetivo é a resiliência: que a sua carteira suporte a volatilidade sem perder o rumo.

4. Investir por intuição, não por estudo

O mercado não recompensa palpites. Cada decisão deve ser baseada em solidez, análise de cenários e vantagens competitivas.

A solução? O conhecimento é o ativo mais valioso. Delegue a análise técnica aos profissionais e foque-se nas suas prioridades de vida.

5. Viver sem uma bússola (planeamento)

Investir sem objetivo é apenas “pôr dinheiro de lado”. O planeamento financeiro é o que transforma poupança em património.

A solução? Sem um alvo, qualquer caminho é longo demais. Definimos a sua visão estratégica para garantir que cada euro trabalhe para uma meta concreta

6. A passividade no acompanhamento

O mercado é dinâmico, mas muitas carteiras permanecem estáticas durante anos.

A solução? Monitorizamos as fraquezas e as oportunidades do seu portfólio em tempo real, ajustando a rota sempre que a conjuntura o exige.

O vale estreito de Crasso ou um caminho com visão estratégica?

Não deixe que o seu património seja vítima de emboscadas evitáveis. Agende uma reunião sem compromisso e garanta que as suas decisões de hoje protegem o seu futuro de amanhã.

Vantagens em ter um Financial Advisor

A queda de instituições históricas (como o BES ou o Lehman Brothers) provou que o mercado financeiro é imprevisível e que as poupanças exigem uma gestão rigorosa. É neste contexto que a figura do Financial Advisor se torna essencial, atuando como o seu parceiro estratégico.

O que faz um Financial Advisor?

– Alinhamento ao seu perfil: avalia a sua tolerância ao risco e define estratégias adaptadas aos seus objetivos reais de curto, médio e longo prazo

– Diversificação e Eficiência: Otimiza a sua carteira escolhendo os melhores ativos, geografias e estruturas de custódia, garantindo sempre a transparência dos custos.

– Visão de futuro: Ajuda a planear a segurança financeira da sua família e a transição do património para as gerações, traduzindo o jargão complexo em opções claras.

A vantagem na prática Imagine um cenário de inflação elevada e incerteza global. Em vez de reagir com emoção às quedas do mercado, o seu Advisor atua de forma proativa. Analisa o impacto de forma independente e reequilibra a sua carteira atempadamente — protegendo o capital contra desvalorizações e aproveitando novas oportunidades. O objetivo principal não é apenas tentar “bater o mercado”, mas garantir que o seu plano se mantém sólido.

Tranquilidade e Independência Num mundo onde os Bancos Centrais e a geopolítica mudam as regras do jogo rapidamente, ter aconselhamento especializado garante-lhe decisões fundamentadas, totalmente alinhadas com os seus interesses.

Pronto para otimizar os seus investimentos?

Agende uma reunião sem compromisso com um dos nossos Financial Advisors e descubra como podemos proteger e potenciar o seu património.

Qual o melhor momento para investir? Se não agora, quando?

Esta é uma das perguntas mais frequentes entre investidores. A ideia de esperar por uma correção dos mercados para investir a um preço mais baixo parece lógica à primeira vista. No entanto, a realidade mostra que acertar consistentemente no melhor momento para entrar no mercado é extremamente difícil, mesmo para profissionais.

Existe um momento melhor para investir do que hoje?

Muitos investidores acreditam que, ao esperar mais algum tempo, conseguirão encontrar um ponto de entrada mais atrativo. O problema é que essa decisão implica antecipar a evolução futura dos mercados, algo que ninguém consegue fazer de forma consistente.

Os mercados financeiros são influenciados diariamente por inúmeros fatores económicos, políticos e empresariais. Embora seja inevitável que ocorram períodos de correção e volatilidade, também é verdade que os mercados têm apresentado uma tendência de crescimento ao longo do tempo.

Ao adiar uma decisão de investimento na expectativa de uma descida, o investidor corre o risco de perder dias, semanas ou meses de valorização. E, muitas vezes, os períodos de recuperação surgem de forma rápida e inesperada, tornando difícil identificar o momento ideal para entrar.

Por outras palavras, esperar pelo momento perfeito pode significar perder oportunidades reais de crescimento.

Investir tudo de uma vez ou de forma faseada?

Quando existe um montante disponível para investir, surge frequentemente uma segunda questão: será melhor investir de imediato ou distribuir o investimento ao longo do tempo?

Historicamente, investir a totalidade do capital de uma só vez apresentou melhores resultados na maioria das situações. A razão é simples: quanto mais tempo o dinheiro permanece investido, mais tempo beneficia do potencial de valorização dos mercados.

Ainda assim, o investimento faseado pode fazer sentido para investidores que se sintam desconfortáveis com a possibilidade de uma correção de curto prazo. Nesses casos, a principal vantagem não é necessariamente financeira, mas emocional, permitindo reduzir a ansiedade associada ao momento de entrada.

A decisão ideal será sempre aquela que o investidor consegue manter de forma disciplinada e consistente.

A importância de começar

Investir com sucesso não depende de encontrar o ponto de entrada perfeito. Depende, acima de tudo, de permanecer investido durante o tempo suficiente para beneficiar do crescimento acumulado dos ativos.

Por isso, para a maioria dos investidores, a questão mais importante não é tentar descobrir o melhor dia para investir, mas sim começar a investir o mais cedo possível e manter uma estratégia alinhada com os seus objetivos.

Qualquer estratégia que tente vencer o mercado evitando-o é improvável que tenha sucesso.
Investir é como ter uma conversa difícil: é melhor não adiar para outro dia.

Financial Advising: 14 Regras de Ouro

No acompanhamento de patrimónios de dimensão elevada, constatamos que na base do sucesso em manter e aumentar esse património existem comportamentos passíveis de padronizar: “A história não se repete, mas rima.” Mark Twain.

Uma visão global do património, onde a esfera empresarial, a esfera dos ativos reais (incluímos aqui imobiliário, obras de arte, jóias e metais preciosos) e a esfera dos ativos financeiros são ao mesmo tempo influenciadores e influenciados.

Dos padrões comportamentais podemos criar algumas regras que poderão ser úteis no perpetuar do património:

1. Proteção de Capital

Um investidor deve ter sempre como base uma lógica de proteção de capital. O perfil de risco deve ser usado com um limite.

Um investidor com um perfil agressivo não deve, nem tem de estar sempre investido.

2. O risco deve ser assumido previamente

Não existe retorno sem assunção de risco. O relevante é perceber o risco a que estamos expostos para então o poder assumir.

3. Cash is king

Manter liquidez na carteira deve ser considerado um ativo importante a deter. Aceite o custo de manter elevados níveis de liquidez como uma arma poderosa.

4. Diversificação deve ser procurada

Em toda a sua amplitude – classe de ativos, zonas geográficas, emissores, intermediários financeiros, enumerando apenas os principais

5. Ser coerente.

A mesma lógica que leva à decisão de investimento numa posição, deverá ser também usada para definir a sua saída.

6. Surf the wave

Uma vez investido, deixar os lucros “rolar”, sendo a intenção fruir da tendência.

7. Ser pragmático

No momento do investimento, o objetivo é sempre vender a um preço superior ao qual foi feita a compra.

8. Nunca aumentar uma posição perdedora sem definir um stop loss prévio

Quando pretendemos reforçar um ativo, que apesar do seu comportamento negativo, consideramos ter potencial de recuperação, devemos pré-fixar um preço limite para o qual teremos de sair da posição caso o nosso cenário não se verifique.

9. Investir tendo como base factos

Não invista por razões pessoais. O património financeiro acumulado tem uma história que

deve ser preservada.

10. Conflitos de interesse

É importante ter presente que os intermediários financeiros podem perder dinheiro quando cedem crédito, mas, inevitavelmente, esta mesma balança fica com saldo positivo, quando gerem o património de terceiros.

11. Em períodos de baixo retorno, as comissões, impostos e dividendos são muito relevantes

Ser exigente é importante. Com a atual transparência exigida pela DMIF II, na tomada de decisões é importante analisar cuidadosamente todos os custos associados: diretos e indiretos.

12. O mercado tende a ajustar para a média no longo prazo

A lei da oferta e da procura é um conceito que devemos compreender e aceitar.

13. Ser o mais disciplinado possível

Todas as grandes perdas estão associadas ao não cumprimento desta regra.

14. Compreender e aceitar a natureza humana

O fator humano leva a “infrações” sendo as principais:

  1. Excesso de confiança, que leva à falta de disciplina
  2. Incapacidade de gerir muita informação, que por vezes gera excesso de confiança
  3. Em momentos de quedas generalizadas, a necessidade de “companhia”
  4. Criação de âncoras que impedem a objetividade

Fonte: The Kirk Report

As regras apresentadas não são vinculativas. O bom senso deve sempre reinar. O horizonte temporal poderá permitir que algumas regras sejam muito mais importantes que outras.

Do investimento ao retorno: 3 saídas possíveis Private Equity

O que é o Private Equity?

O Private Equity é uma classe de ativos que assenta na utilização de capitais privados para investir em empresas não listadas em bolsa. Grande parte dos negócios efetuados neste tipo de indústria envolve uma entrada significativa de capital, sendo que, em alguns casos, esse capital é financiado maioritariamente por dívida. Um dos negócios mais famosos com recurso a dívida foi a aquisição da RJR Nabisco pela KKR em 1989, por cerca de 24 mil milhões de dólares (aproximadamente 104 dólares por ação. Esta operação é um exemplo do que se designa por take-private transaction — uma situação em que um fundo de Private Equity adquire uma empresa cotada em bolsa com o objetivo de a retirar do mercado público, passando a geri-la de forma privada, longe das pressões e obrigações regulatórias associadas à cotação. O valor foi considerado astronómico para a época e o drama corporativo que lhe esteve associado ficaram imortalizados num best-seller e num filme, ambos com o mesmo nome: Barbarians at the Gate

Como funciona um fundo de Private Equity?

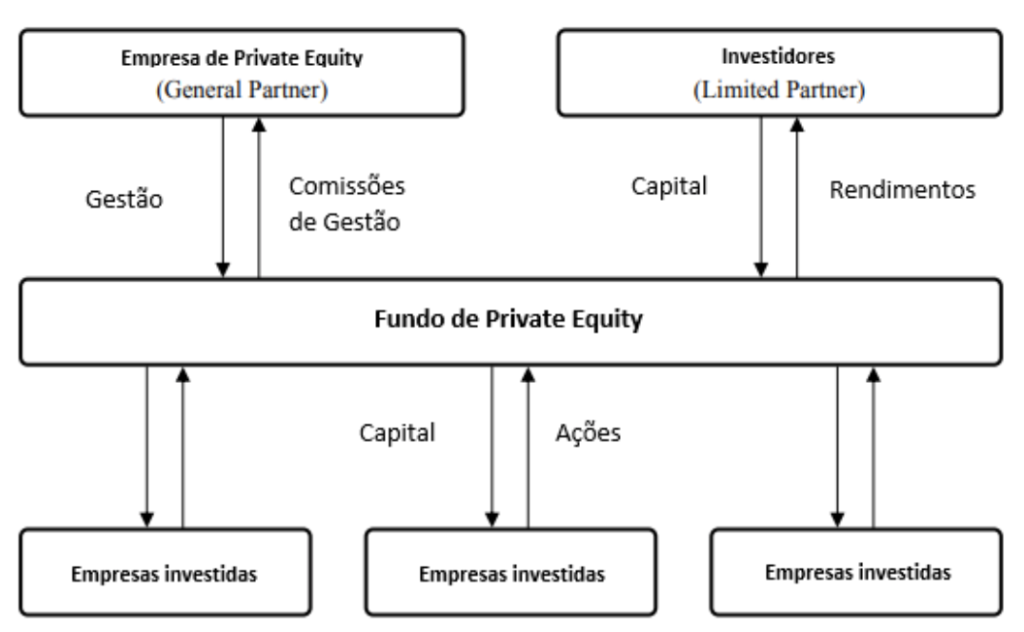
Para iniciar um investimento, a empresa de Private Equity começa por criar um veículo específico para esse fim: um fundo fechado. Este fundo é normalmente constituído por dois tipos de participantes: os limited partners e os general partners.

Os general partners são representados pela própria empresa de Private Equity, comumente designada por Sociedade Gestora, e são responsáveis por criar e gerir o fundo. Contribuem, por norma, com cerca de 2% do capital total.

Os limited partners — que contribuem com os restantes 98% — são tipicamente investidores institucionais como fundos de pensões, companhias de seguros ou fundos soberanos, mas também particulares com património de elevada dimensão — os chamados High Net Worth Individuals — que procuram diversificar as suas carteiras com exposição a ativos alternativos.

3 formas de exit de um investimento em Private Equity

Após investir e gerir um conjunto de empresas em carteira, chega o momento em que o fundo precisa de concretizar o seu retorno — ou seja, de vender as suas participações. A esta decisão chama-se estratégia de saída (exit strategy), e é um dos temas mais debatidos dentro do ecossistema do capital de risco, visto que possibilita, em certa medida, tirar algumas ilações acerca da capacidade de gerar retornos e da criação de valor da indústria do Private Equity para a economia.

Abaixo serão mencionadas algumas das mais comuns exit strategies utilizados pelo Private Equity.

Secondary buyout

Nesta modalidade, uma empresa de Private Equity vende uma das suas participadas a outra empresa de Private Equity. É uma opção que gera alguma controvérsia: se o primeiro fundo já trabalhou a empresa durante vários anos — melhorando margens, otimizando custos e reforçando a geração de cash flows — fica a questão de saber que margem de melhoria resta para o segundo. Na prática, esta saída tende a acontecer quando um fundo está perto do fim do seu ciclo de vida, o que pressiona os gestores do fundo a encontrarem uma forma rápida e fluída de entregarem retorno aos limited partners.. A incapacidade de sair de um investimento de forma célere pode prejudicar a reputação do fundo e do GP, dificultando a captação de capital no futuro. Para o comprador, pode representar uma oportunidade de extrair valor que o vendedor, por falta de tempo ou alguma outra razão, não conseguiu concretizar.

Trade Sale

Neste caso, a empresa de Private Equity vende a sua participação a um comprador estratégico — normalmente uma empresa que opera no mesmo setor da participada. Por conhecer bem o mercado, este tipo de comprador está frequentemente disposto a pagar um prémio pela aquisição, e tende a avançar de forma mais ágil nos processos de due diligence. Tal como o secondary buyout, esta é uma saída rápida e flexível, permitindo ao fundo vender a sua participação de forma integral e imediata.

IPO

Uma Initial Public Offering (Oferta Pública Inicial) é a estratégia de saída em que a empresa é introduzida em bolsa, passando as suas ações a estar disponíveis para transação no mercado. O retorno para o fundo de Private Equity resulta da diferença entre o valor investido inicialmente e o valor obtido na venda das ações em mercado — acrescido de eventuais dividendos e outros retornos gerados ao longo do período de detenção.

É habitual que o fundo assine um acordo de lock-up — frequentemente exigido pelos bancos que coordenam a operação — que impede a venda das ações remanescentes durante um período de 6 a 12 meses após o IPO, evitando uma pressão vendedora imediata sobre o título. O IPO é geralmente visto como um sinal de qualidade: são normalmente as melhores empresas do portefólio aquelas que chegam ao mercado desta forma.

Investir em tempos de guerra

Na passada semana alguns meios de comunicação social recordaram uma entrevista feita em 2014 a Warren Buffett a propósito da invasão russa a solo ucraniano. Nessa entrevista Buffett afirmava que “a última coisa que se deveria fazer seria manter liquidez durante o período de guerra”. Disse ainda que, durante a 2ª Guerra Mundial, o mercado acionista valorizou, que continuou a valorizar nos anos seguintes e que a economia americana efetivamente cresceu nos anos que se seguiram.

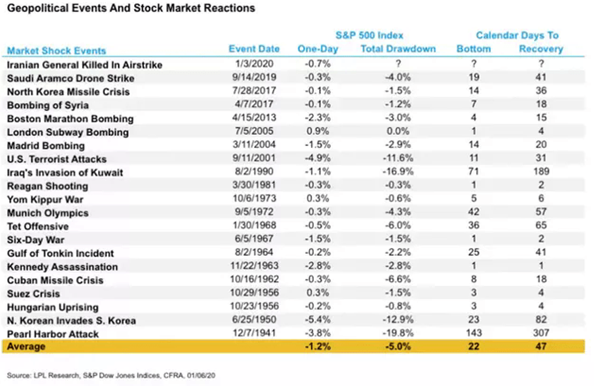
Numa análise histórica entre 1941 e 2020 ao índice S&P 500 a eventos relacionados com guerra e ataques terroristas, verifica-se que:

  • Depois do ataque a Pearl Harbor em 1941, os EUA terem declarado guerra ao Japão em dezembro desse ano e a Alemanha ter declarado guerra aos EUA, este índice valorizou 15,3% um ano depois.
  • Em média, este índice tem ficado negativo cerca de 6,5% durante 3 meses depois do início dum conflito armado e positivo cerca de 13%, 12 meses depois.
  • Tanto na guerra do Vietname, como na guerra do Golfo as quedas deste índice foram curtas e as valorizações bem mais longas.

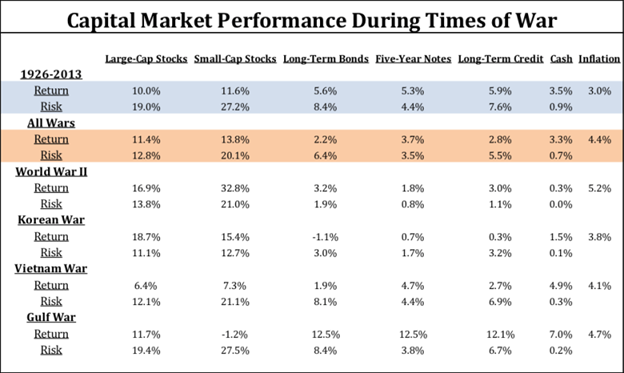
Outra análise histórica que se pode fazer é ao mercado de obrigações e a sua comparação com o mercado acionista.

Numa análise entre 1926 e 2013, apesar de o mercado de renda fixa servir para proteger as carteiras de maior volatilidade, os dados históricos mostram-nos que esta classe de ativos tem sido sempre um underperformer, em termos médios e em períodos de guerra.

A explicação para isso pode estar relacionada com a inflação, pois esta tem tido uma correlação negativa com as obrigações e, em períodos de guerra, os governos tendem a aumentar a sua dívida, elevando o rendimento dos seus títulos, fazendo baixar o preço das obrigações que estão no mercado.

Sources: S&P 500 Index for large-Cap stocks; CRSP Deciles 6-10 for small-cap stocks; long-term US government bonds for long-term bonds; five-year US Treasury notes for five-year notes; long-term US corporate bonds for long-term credit; one-month Treasury bills for cash; and the Consumer Price Index for inflation. All index returns are total returns for that index. Returns for a war-time period are calculated as the returns of the index four months before the war and during the entire war itself. Returns for “All Wars” are the annualized geometric return of the index over all “war-time periods.” Risk is the annualized standard deviation of the index over the given period. Past performance is not indicative of future results.

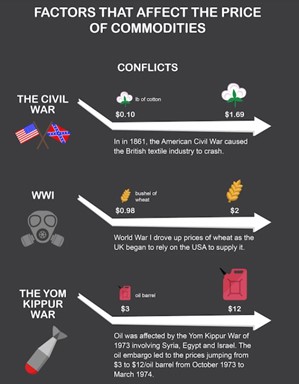
As matérias-primas são outra classe de ativos que tem sido influenciada em períodos de guerra, pois de uma forma direta e indireta afeta a economia de cada país.

Ainda no século XIX o algodão estava em franco crescimento, muito relacionado com a escravatura dos estados do sul. Os EUA vendiam o seu algodão principalmente para Manchester e Liverpool e com o surgimento de violentos confrontos que deram origem à guerra civil em 1861, o algodão viu o seu preço aumentar mais de 1500% fazendo colapsar a economia do Reino Unido.

Durante a 2ª Guerra Mundial, o Reino Unido sofreu um novo aperto económico quando, devido a um aumento superior a 100% do preço do trigo, os EUA viram-se obrigados a reduzir a sua produção e consequentemente as suas exportações.

A guerra do Yom Kippur em 1973, que envolveu a Síria e o Egipto contra Israel, fez com que o petróleo escalasse 300% e provocasse uma crise petrolífera e consequentemente uma crise económica mundial, uma vez que os países árabes da OPEP boicotaram a venda desta matéria-prima aos EUA e aos países europeus que apoiavam Israel.

O conflito Rússia-Ucrânia que se vive atualmente é muito relevante porque coincide com um dos maiores aumentos potenciais da inflação desde a 2ª Guerra Mundial. Este também é o motivo pelo qual se está a verificar um aumento significativo da volatilidade nos mercados financeiros. Os investidores estão atentos à inflação e às medidas que cada banco central está a tomar para a controlar.

O segredo para investir seja em tempo de guerra, ou noutro momento é a diversificação.

Fale connosco.