Fevereiro foi globalmente positivo para os mercados financeiros, confirmando o bom início do ano, embora com alguma assimetria nos retornos. As ações japonesas destacaram-se em alta, o que contrastou com uma prestação mais fraca dos índices dos EUA. As ações do Japão beneficiaram dos resultados das eleições, que reforçaram a representação do partido da atual primeira-ministra e as perspetivas de políticas mais expansionistas. É percetível um movimento gradual de rotação das empresas tecnológicas de maior dimensão para outros setores como a energia, bem como para mercados fora dos EUA.
A nomeação de Kevin Warsh como próximo chairman da FED não foi recebida com entusiasmo pelos mercados, mas é ainda cedo para se concluir acerca do rumo futuro da política monetária. As minutas relativas à última reunião da Fed evidenciaram uma divisão cada vez maior entre os seus membros.
Na frente geopolítica, vão-se avolumando os sinais de que poderá ocorrer uma intervenção dos Estados Unidos no Irão, o que deu suporte aos preços do petróleo e dos metais preciosos.
O dólar teve um mês sem tendência definida face ao euro, mas continua a recuar consistentemente em relação ao yuan chinês, atingindo mínimos de quase três anos. As criptomoedas intensificaram perdas, tendo a bitcoin já cedido toda a valorização obtida desde a eleição de Donald Trump.
Classes de Ativos:
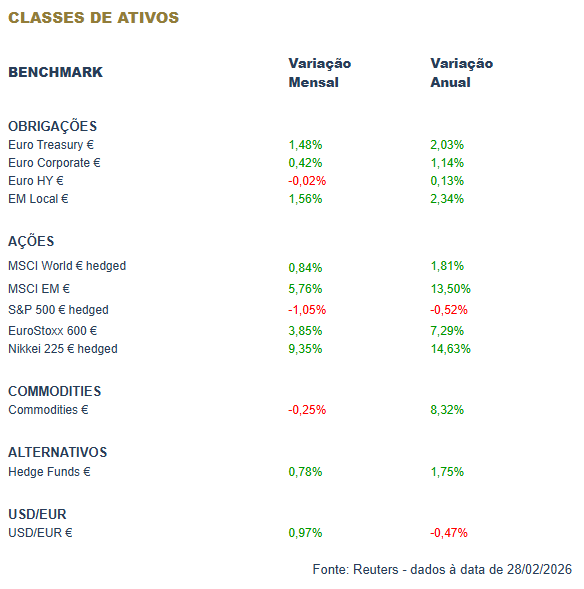
A procura por ativos de refúgio aumentou, num contexto de incerteza influenciado por receios ligados à IA e à decisão do Supremo Tribunal dos EUA sobre as tarifas de Donald Trump. Assim, fevereiro foi positivo para o mercado obrigacionista, sobretudo para a dívida pública norte-americana. Considerando a maturidade a 10 anos como referência, as taxas de juro dos US Treasuries recuaram mais de 35 pb, enquanto as dos Bunds alemães recuaram cerca de 19 pb. Os prémios de risco alargaram ligeiramente, mas mantêm-se próximos dos mínimos do ciclo, sustentando a dívida corporativa investment grade e high yield. O dólar manteve-se relativamente estável, apoiando a dívida emergente, sobretudo a denominada em moeda local.
O mês foi globalmente positivo para a maioria dos mercados acionistas, mas com elevada dispersão geográfica. Os mercados emergentes e o Japão destacaram-se em termos relativos, beneficiando de catalisadores próprios, incluindo no caso japonês a validação política de uma orientação económica mais expansionista. Também se observou forte dispersão setorial. Energia e materiais de base mantiveram-se entre os principais outperformers, enquanto tecnologia e serviços de telecomunicações evidenciaram maior fragilidade relativa, refletindo rotação e reprecificação de risco. Um dos catalisadores centrais desta dispersão continua a ser o tema da IA/LLM, não apenas como motor de crescimento, mas como choque competitivo, com receios de obsolescência e pressão sobre margens a penalizarem alguns modelos de negócio.
Este foi um mês de perda marginal no índice de commodities, afetado negativamente pela descida nos preços da energia. O petróleo esteve muito volátil, mas fechou como pouca variação mensal. A potencial intervenção militar dos EUA ao Irão continua a dominar as atenções e a criar um prémio de risco neste mercado. O cobre manteve a toada altista, suportada pela expetativa de um maior consumo futuro, apesar da evidente subida de stocks. O preço do gás natural nos EUA caiu mais de um terço com a normalização das temperaturas e produção perto de máximos históricos. Os metais preciosos tiveram muita volatilidade, mas continuaram a apreciar num contexto geopolítico que favorece a sua compra. Os produtos agrícolas recuperaram ligeiramente, devido a uma maior procura de cereais e oleaginosas.
O dólar teve um mês sem tendência em relação ao euro. A moeda tem sido suportada pela possibilidade de um ataque ao Irão, mas prejudicada pela realocação de ativos fora dos EUA. A libra desvalorizou para mínimos do ano face ao euro devido a perspectivas de cortes de taxas de juro pelo Banco de Inglaterra e à pressão política sobre o Primeiro-ministro britânico. O yuan chinês continua a apreciar face ao dólar, alcançando máximos de abril de 2023 e a maior sequência semanal de ganhos em 13 anos. As criptomoedas intensificaram perdas, tendo a bitcoin atingido mínimos de outubro de 2024. Os principais criptoativos já perderam toda a valorização obtida desde a eleição de Donald Trump.
Conclusão:
Fevereiro revelou-se um mês globalmente positivo para os mercados, mas marcado por uma forte dispersão geográfica e setorial que reforça a importância de uma abordagem equilibrada e diversificada. A incerteza internacional — desde possíveis tensões no Médio Oriente até à indefinição quanto ao rumo da política monetária norte‑americana — continua a ser um fator determinante para a evolução dos mercados. Ainda assim, a valorização de alguns ativos de refúgio, a força do yuan e a relativa estabilidade das matérias‑primas indicam que o mercado está a procurar um novo ponto de equilíbrio. Neste contexto, manter uma visão de longo prazo, diversificar de forma inteligente e acompanhar de perto a evolução macroeconómica serão elementos essenciais para aproveitar oportunidades e mitigar riscos nos próximos meses.