Entrámos no último trimestre do ano com os principais Bancos Centrais desenvolvidos a subirem as suas taxas de juro de referência, num início de um ciclo que se espera agora continuar durante as próximas reuniões até final do ano.
O atual cenário central contrasta como o que estava interiorizado pelos mercados há apenas 9 meses, quando descontavam que as autoridades norte americanas descessem as suas taxas de referência durante o ano em cerca de -60pb.
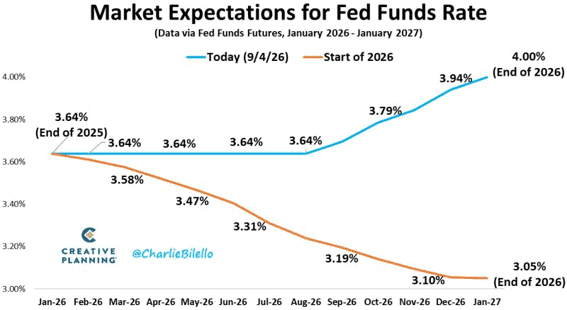
Pelo meio assistimos à substituição da liderança da Fed, com a confirmação de Kevin Warsh como seu presidente e apesar das expectativas iniciais de uma abordagem potencialmente mais acomodatícia, a deterioração do enquadramento macroeconómico acabou por impor uma postura significativamente mais prudente.
Quando tudo parecia encaminhado para um período prolongado de estabilidade das taxas de juro, a escalada do conflito no Médio Oriente e os seus impactos nas cadeias de abastecimento globais reacenderam preocupações relativamente à inflação. O choque energético voltou a assumir um papel central, não apenas pelo impacto direto nos preços da energia, mas sobretudo pelo risco de gerar efeitos de segunda ordem sobre salários e serviços.
É precisamente neste ponto que se concentram as preocupações das autoridades monetárias.
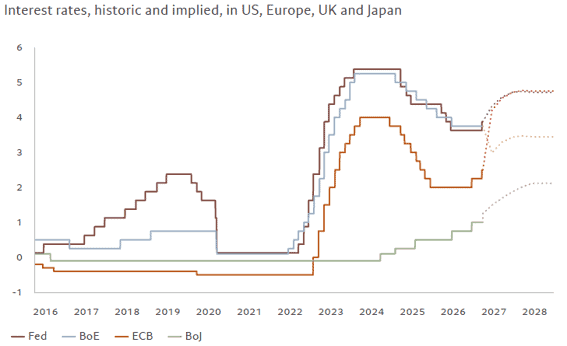
Tanto a Fed como o BCE demonstraram receios de que um choque inicialmente concentrado na energia acabe por contaminar segmentos mais persistentes da inflação. No caso europeu, o BCE voltou a sinalizar uma atenção particular aos riscos de efeitos de segunda ordem, reforçando a mensagem de que o processo de convergência da inflação para a meta ainda não está garantido.
Os receios de persistência destes choques levaram as autoridades monetárias a privilegiar novamente o controlo da inflação, justificando novas subidas de taxas por parte do BCE e o início de um novo ciclo de normalização pela Fed.
As consequências já são visíveis nos mercados obrigacionistas. A subida das yields soberanas não reflete apenas a expectativa de taxas diretoras mais elevadas por mais tempo. Os investidores passaram também a exigir prémios de risco superiores para financiar Estados num contexto marcado por maior incerteza geopolítica, inflação mais volátil e elevados níveis de endividamento público. Em consequência, as taxas de longo prazo registaram uma subida muito superior àquela que seria explicada apenas pela ação dos Bancos Centrais.
Por fim, merece particular atenção o papel do Banco Central Japonês. O BoJ foi o primeiro a iniciar este processo de normalização e tem vindo a fazê-lo de forma gradual e consistente desde 2024, depois de décadas de política monetária ultra expansionista. Durante muitos anos, o Japão funcionou como um exportador líquido de liquidez para os mercados globais, mas a subida das taxas de juro japonesas poderá inverter parcialmente essa dinâmica e incentivar a repatriação de capitais para o mercado doméstico. Se tal acontecer, podemos estar perante um dos fatores estruturais mais relevantes para os mercados globais de obrigações nos próximos trimestres.