O que é o Private Equity?
O Private Equity é uma classe de ativos que assenta na utilização de capitais privados para investir em empresas não listadas em bolsa. Grande parte dos negócios efetuados neste tipo de indústria envolve uma entrada significativa de capital, sendo que, em alguns casos, esse capital é financiado maioritariamente por dívida. Um dos negócios mais famosos com recurso a dívida foi a aquisição da RJR Nabisco pela KKR em 1989, por cerca de 24 mil milhões de dólares (aproximadamente 104 dólares por ação. Esta operação é um exemplo do que se designa por take-private transaction — uma situação em que um fundo de Private Equity adquire uma empresa cotada em bolsa com o objetivo de a retirar do mercado público, passando a geri-la de forma privada, longe das pressões e obrigações regulatórias associadas à cotação. O valor foi considerado astronómico para a época e o drama corporativo que lhe esteve associado ficaram imortalizados num best-seller e num filme, ambos com o mesmo nome: Barbarians at the Gate
Como funciona um fundo de Private Equity?
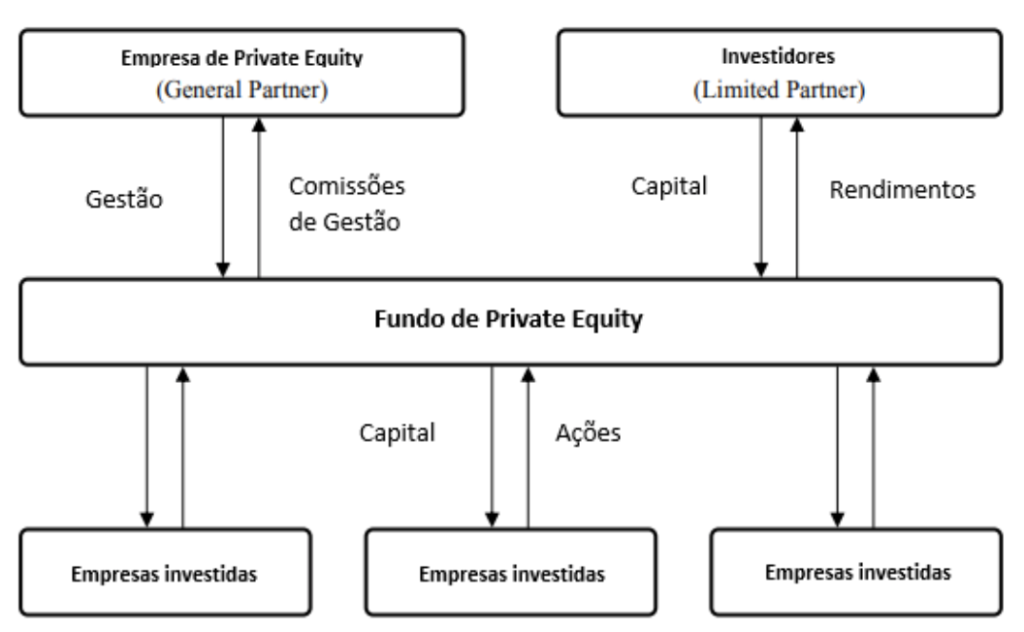
Para iniciar um investimento, a empresa de Private Equity começa por criar um veículo específico para esse fim: um fundo fechado. Este fundo é normalmente constituído por dois tipos de participantes: os limited partners e os general partners.
Os general partners são representados pela própria empresa de Private Equity, comumente designada por Sociedade Gestora, e são responsáveis por criar e gerir o fundo. Contribuem, por norma, com cerca de 2% do capital total.
Os limited partners — que contribuem com os restantes 98% — são tipicamente investidores institucionais como fundos de pensões, companhias de seguros ou fundos soberanos, mas também particulares com património de elevada dimensão — os chamados High Net Worth Individuals — que procuram diversificar as suas carteiras com exposição a ativos alternativos.
3 formas de exit de um investimento em Private Equity
Após investir e gerir um conjunto de empresas em carteira, chega o momento em que o fundo precisa de concretizar o seu retorno — ou seja, de vender as suas participações. A esta decisão chama-se estratégia de saída (exit strategy), e é um dos temas mais debatidos dentro do ecossistema do capital de risco, visto que possibilita, em certa medida, tirar algumas ilações acerca da capacidade de gerar retornos e da criação de valor da indústria do Private Equity para a economia.
Abaixo serão mencionadas algumas das mais comuns exit strategies utilizados pelo Private Equity.
Secondary buyout
Nesta modalidade, uma empresa de Private Equity vende uma das suas participadas a outra empresa de Private Equity. É uma opção que gera alguma controvérsia: se o primeiro fundo já trabalhou a empresa durante vários anos — melhorando margens, otimizando custos e reforçando a geração de cash flows — fica a questão de saber que margem de melhoria resta para o segundo. Na prática, esta saída tende a acontecer quando um fundo está perto do fim do seu ciclo de vida, o que pressiona os gestores do fundo a encontrarem uma forma rápida e fluída de entregarem retorno aos limited partners.. A incapacidade de sair de um investimento de forma célere pode prejudicar a reputação do fundo e do GP, dificultando a captação de capital no futuro. Para o comprador, pode representar uma oportunidade de extrair valor que o vendedor, por falta de tempo ou alguma outra razão, não conseguiu concretizar.
Trade Sale
Neste caso, a empresa de Private Equity vende a sua participação a um comprador estratégico — normalmente uma empresa que opera no mesmo setor da participada. Por conhecer bem o mercado, este tipo de comprador está frequentemente disposto a pagar um prémio pela aquisição, e tende a avançar de forma mais ágil nos processos de due diligence. Tal como o secondary buyout, esta é uma saída rápida e flexível, permitindo ao fundo vender a sua participação de forma integral e imediata.
IPO
Uma Initial Public Offering (Oferta Pública Inicial) é a estratégia de saída em que a empresa é introduzida em bolsa, passando as suas ações a estar disponíveis para transação no mercado. O retorno para o fundo de Private Equity resulta da diferença entre o valor investido inicialmente e o valor obtido na venda das ações em mercado — acrescido de eventuais dividendos e outros retornos gerados ao longo do período de detenção.
É habitual que o fundo assine um acordo de lock-up — frequentemente exigido pelos bancos que coordenam a operação — que impede a venda das ações remanescentes durante um período de 6 a 12 meses após o IPO, evitando uma pressão vendedora imediata sobre o título. O IPO é geralmente visto como um sinal de qualidade: são normalmente as melhores empresas do portefólio aquelas que chegam ao mercado desta forma.