Categoria: Princípios de Investimento

Asset Allocation

Vivemos num mundo financeiro complexo, integrado e volátil. Esta crescente globalização, torna imperativo a construção de uma carteira com base no princípio da diversificação. O Asset Allocation é uma abordagem ao processo alocação dos recursos financeiros de um investidor que consiste na dispersão desses investimentos por diferentes classes de ativos. A diversificação é por isso o princípio basilar do Asset Allocation pois ao diversificar a alocação dos seus valores por múltiplas classes de ativos, o investidor poderá reduzir o risco específico da carteira e melhorar o retorno ajustado ao risco ao longo do tempo.

De acordo com o dicionário da língua portuguesa, por “ativo” entende-se como sendo um bem, valor ou direito passível de ser convertido em dinheiro. A enorme panóplia de ativos financeiros disponíveis pode ser agrupada em 5 grandes classes de ativos de acordo com algumas das suas características, na visão da Golden Wealth Management: Liquidez/Monetário, Obrigações, Ações, Alternativos e Commodities. A cada uma destas classes está associado um determinado nível de risco e de retorno esperado, com uma relação crescente do nível destas duas variáveis.

A heterogeneidade subjacente a cada classe de ativos implica que o comportamento destas seja diferente, nos vários contextos de mercados. A correlação entre os ativos, as condições de liquidez e o grau de risco são variáveis e estão dependentes de múltiplos fatores económicos simultaneamente.  Uma condição essencial para uma boa gestão do binómio risco/retorno associada à carteira global do investidor pressupõe uma utilização eficiente dos recursos, com uma distribuição variada. Trata-se de um pressuposto fundamental para o desempenho da carteira no médio e longo prazo.

Assumindo um perfil moderado, tradicionalmente um dos perfis mais representativos entre os investidores portugueses, apresentamos o Asset Allocation pelas 5 classes.
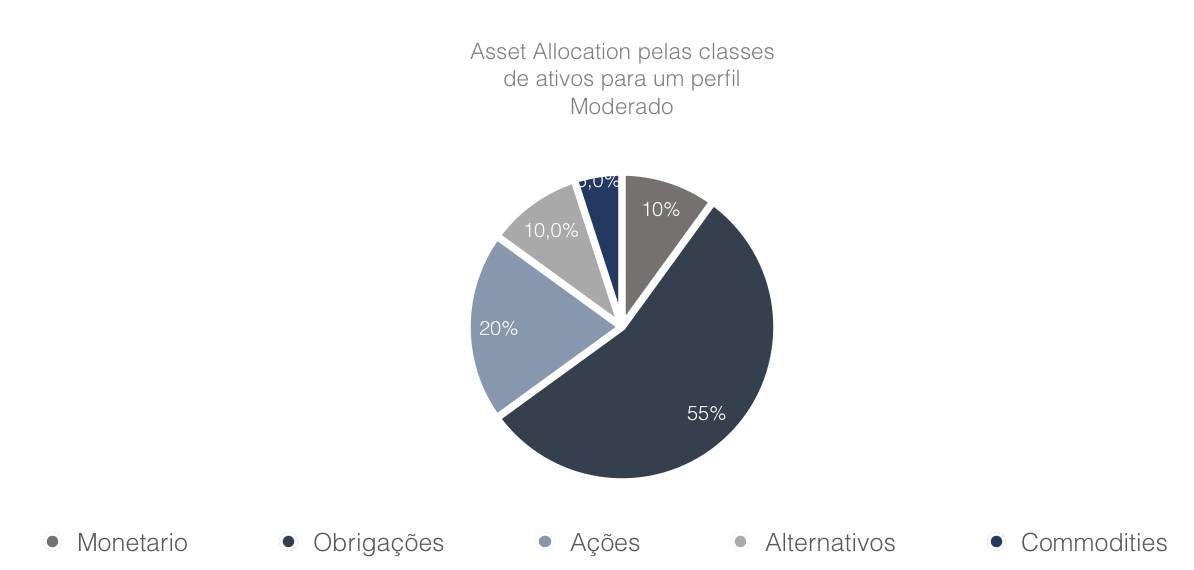
Asset Allocation

Note-se que a exigência de um mix estável entre as várias classes de ativos materializa uma proteção adicional do investidor contra possíveis choques e, assim, contribui para uma carteira mais equilibrada em termos de risco, estratégias e estilos de gestão.

A superioridade de uma estratégia baseada na diversificação advém da evidência empírica de que, numa carteira corretamente diversificada, de uma forma geral, um mau desempenho de uma certa classe de ativos será, pelo menos parcialmente, compensado por um desempenho favorável de outra(s) classe(s).

Esta diversificação é incrementada através de um segundo nível de dispersão e diversificação dos investimentos dentro de cada uma das principais classes de ativos.

Com base em vários estudos publicados, nas séries temporais reais históricas e um modelo proprietário de estimação de retornos/ correlações esperadas, na Golden Wealth Management construímos uma matriz que nos permite estimar cenários probabilísticos de evolução do património com diferentes níveis de confiança, sem que constituam garantia de resultados futuros.
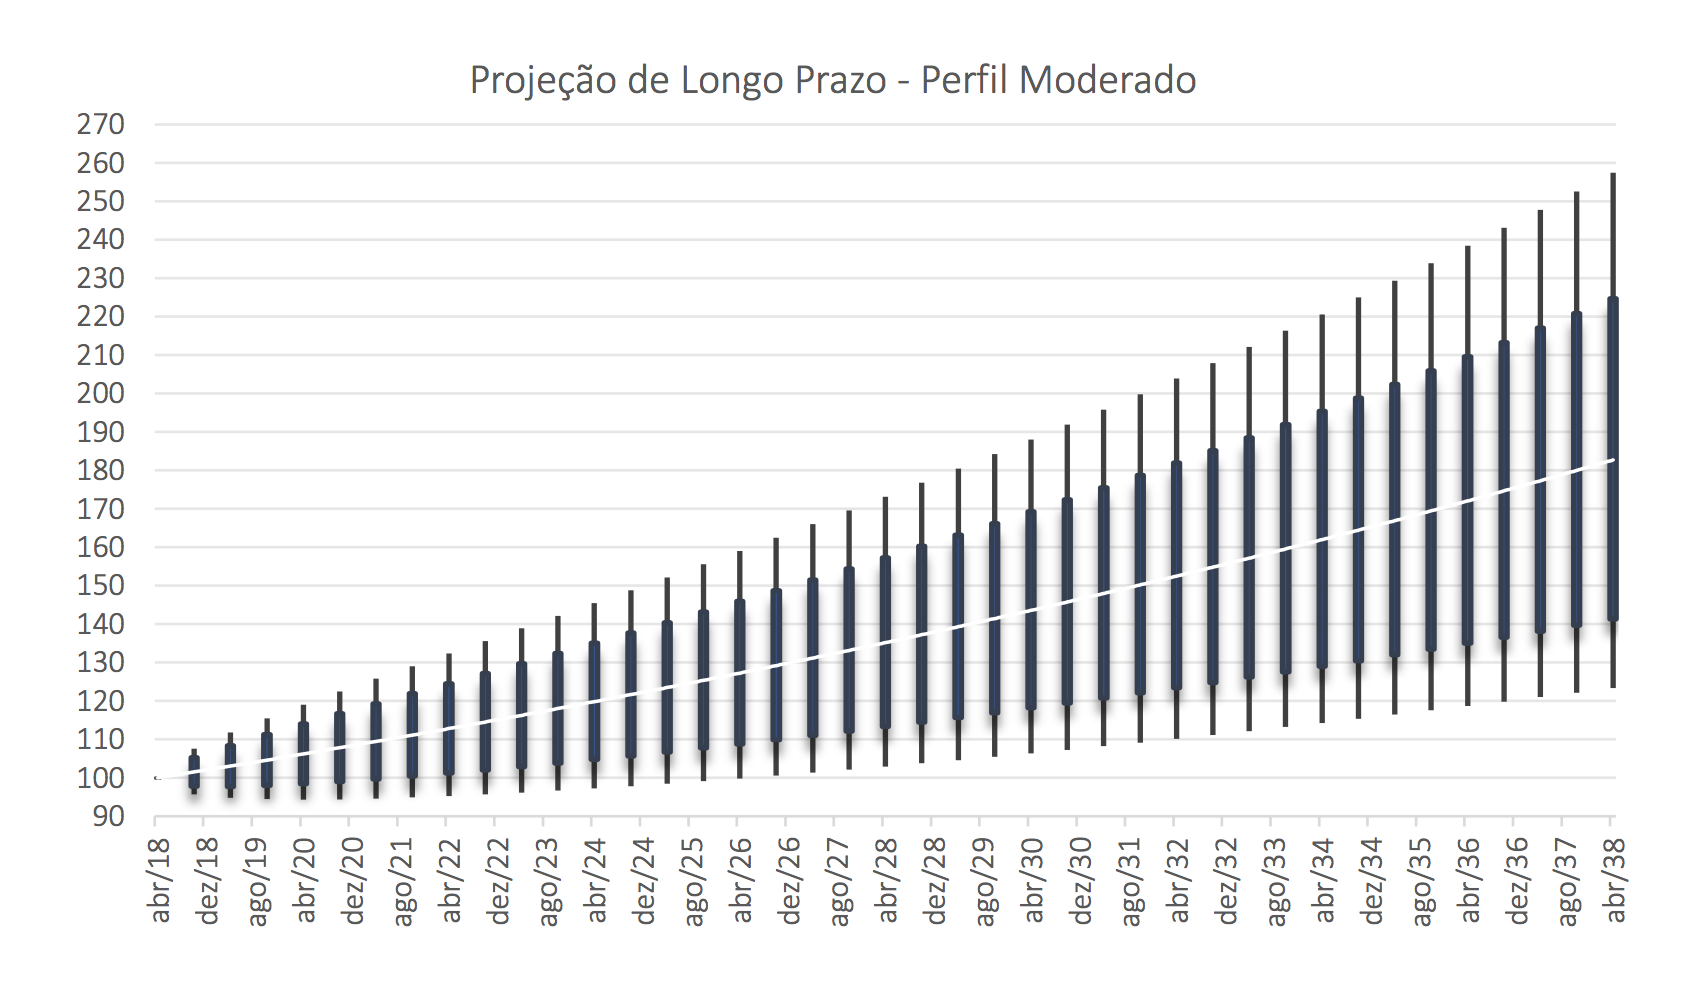
Em conclusão, um correto Asset Allocation, ponderado e otimizado de acordo com a situação específica do investidor é um elemento decisivo para o sucesso de longo prazo nos seus investimentos.
Erros a evitar na seleção de Fundos de Investimento

O mundo financeiro permite que os diversos intervenientes no mercado estejam expostos a uma enorme variedade de ativos mobiliários através de um conjunto de veículos financeiros, tais como os fundos de investimento. Normalmente, o objetivo de investir num fundo de investimento é o de obter um retorno que, depois de retiradas as comissões associadas, seja superior ao seu benchmark (índice de referência). De outro modo, qualquer investidor racional dirigirá o seu capital para um instrumento que apenas replique o comportamento do índice a custo baixo, como é o caso de um ETF (Exchange-Traded Fund).

Na pesquisa de determinado fundo, existe um conjunto de variáveis/estatísticas que se deve ter em conta. Todavia, alguns desses pontos acabam por ser negligenciados na tomada de decisão na medida em que existe uma tendência de simplificação, isto é, incidir apenas sobre o historial de sucesso do gestor do fundo. Entre este e outros erros que devem ser evitados, destacamos os seguintes:

Seleção baseada exclusivamente nas rentabilidades históricas:


Em qualquer documento de informação fundamental ao investidor aparece a seguinte expressão: “Rentabilidades passadas não são garantia de rentabilidades futuras”. Apesar de ser uma constatação óbvia, existe uma tendência quase intuitiva de nos focarmos nesta variável. Ora, se o gestor já provou ser bom no passado, por que razão não o será no futuro? Infelizmente, diversos estudos demonstram que apenas uma reduzida percentagem de gestores consegue superar, consistentemente, o seu índice de referência. Este fenómeno pode ser parcialmente explicado pelo princípio da reversão para a média, segundo o qual períodos de desempenho excecional tendem a ser seguidos por retornos mais próximos da média histórica. Nos mercados financeiros, fatores como a concorrência, a eficiência dos preços e a alteração das condições económicas tornam difícil a manutenção de desempenhos extraordinários durante longos períodos

Seleção sem considerar o horizonte temporal de investimento:


A escolha deve ser realizada de acordo com os objetivos que se pretendem atingir. Um fundo de ações, por exemplo, é considerado arriscado pela sua natureza de maior volatilidade, porém, se o horizonte temporal é de vários anos, talvez seja a escolha mais acertada. Se optarmos por outra classe de ativos como obrigações ou liquidez, o objetivo de investimento poderá ser diferente. O importante a reter é que metas de curto (longo) prazo devem ser preenchidas por instrumentos financeiros também de curto (longo) prazo.

Ignorar a política de investimento:


Qualquer fundo tem uma finalidade cujo gestor tem o dever de respeitar, e que está incluído em documentos como a Factsheet e o KID (Key Information Document). As linhas de pensamento do investidor e do gestor devem estar alinhadas. Para facilitar, existem determinadas expressões que aparecem frequentemente em fundos com certas características. A título de exemplo, num fundo de ações, é comum ver-se na descrição da política de investimento a seguinte expressão: “Gerar apreciação de capital a longo prazo”. Aliás, até observamos outra nota referente ao período de investimento recomendável: “superior a 3 anos”. No entanto, apesar da pertinência destes princípios elementares, revelam-se ainda assim insuficientes para conhecer com rigor a política seguida pelo fundo/gestor.

Não considerar investimentos redundantes:


De um modo geral, os investidores detêm em carteira mais do que um fundo de investimento. Como tal, o carácter de diversificação não estará presente se esses fundos detiverem os mesmos ativos em carteira. Ou seja, a subscrição de vários fundos não implica necessariamente maior diversificação para o portfólio. É crucial decompor o mesmo para perceber o seu cerne e, assim, evitar maior risco, sem que o investidor esteja ciente desse facto.

Excluir o valor total das comissões:


O investidor deve considerar: a comissão de gestão, custos correntes, custos de transação e eventuais comissões de subscrição, resgate ou performance. A longo prazo apresenta um elevado impacto na rentabilidade da carteira.

Tal como afirmou Warren Buffett: “o desempenho vai e vem. As comissões nunca desaparecem”.

Avaliar a consistência do Processo de Investimento

É fundamental perceber como os resultados foram obtidos e se o processo de investimento é consistente e replicável ao longo do tempo

Analisar o risco assumido

A análise deve incluir indicadores de risco e não apenas de retorno. Compreender a volatilidade, as perdas máximas sofridas e a relação entre risco e retorno é essencial para avaliar adequadamente um fundo

Conclusão

Sugerimos que esta checklist seja analisada com cuidado antes de decidir alocar o seu capital.

Os fundos de investimento são uma boa forma dos investidores construírem a sua carteira, mas não estão completamente isentos de riscos.

A fim de garantir que se escolhe o instrumento correto, os investidores devem prestar atenção ao cumprimento da sua política de investimento, aos procedimentos de gestão de risco, ao posicionamento histórico para verificar coerência, e à causa da performance para averiguar se os retornos passados são resultado de gestão ativa ou incremento de risco.

ETFs como veículo de obtenção de rendimentos

Quando pondera investir nos mercados financeiros, tem à sua disposição diferentes estratégias de investimento. Para maximizar a probabilidade de sucesso, é importante definir previamente quais são os seus objetivos financeiros e escolher a abordagem que melhor se adequa às suas necessidades. Entre os objetivos mais comuns encontram-se a preservação de capital, o crescimento do património e a obtenção de rendimentos regulares.

Se a sua prioridade for a geração de um fluxo de rendimento destinado a complementar o orçamento familiar ou a financiar despesas correntes — uma estratégia frequentemente adotada por investidores com património acumulado ou em fase de reforma — existem atualmente diversas soluções para concretizar esse objetivo.

Na base desta estratégia está a construção de um portefólio composto por ativos selecionados não apenas pelo potencial de gerar rendimento regular, mas também pela sua capacidade de equilibrar risco e retorno. Como em qualquer investimento, é fundamental considerar os riscos associados, nomeadamente a possibilidade de desvalorização dos ativos e o impacto que essa eventual perda de valor poderá ter sobre o património investido.

Um contexto mais favorável para investidores de rendimento

Ao contrário do cenário vivido durante vários anos após a crise financeira e durante o período de taxas de juro negativas, os investidores dispõem atualmente de mais alternativas para gerar rendimento sem terem necessariamente de assumir níveis elevados de risco.

As sucessivas subidas das taxas de juro promovidas pelos bancos centrais nos últimos anos permitiram o regresso de rendibilidades positivas em depósitos, obrigações soberanas, obrigações empresariais de elevada qualidade creditícia e fundos monetários. Isto significa que os investidores conservadores voltaram a encontrar soluções de investimento capazes de gerar rendimento, preservando simultaneamente uma parte significativa do capital.

Ainda assim, para quem procura níveis de rendimento potencialmente superiores ou pretende diversificar as suas fontes de rendimento, continua a ser importante considerar uma combinação equilibrada de diferentes classes de ativos, incluindo obrigações, ações pagadoras de dividendos e ativos imobiliários.

O papel dos ETF numa estratégia de Rendimento

Neste contexto, os Exchange Traded Funds (ETFs) continuam a assumir um papel cada vez mais relevante na construção de carteiras de investimento.

Os ETFs são instrumentos financeiros que combinam muitas das características dos fundos de investimento tradicionais com a flexibilidade de negociação em bolsa. Atualmente, existe uma enorme variedade de ETFs que permitem investir praticamente em qualquer mercado, região geográfica ou estratégia de investimento.

Para investidores focados na geração de rendimento, existem ETFs especializados em:

  • Obrigações governamentais;
  • Obrigações empresariais;
  • Dividendos elevados;
  • Imobiliário cotado (REITs);
  • Infraestruturas;
  • Estratégias de distribuição periódica de rendimento.

Muitos destes ETFs distribuem regularmente os rendimentos gerados pelos ativos subjacentes, criando uma fonte potencial de cash flow para o investidor.

Diversificação com simplicidade

Uma das maiores vantagens dos ETFs continua a ser a capacidade de diversificação.

Em vez de adquirir individualmente dezenas ou centenas de títulos, dedicando tempo significativo à sua análise, o investidor pode obter exposição a uma ampla carteira de ativos através de um único instrumento.

Esta diversificação ajuda a reduzir o risco específico associado a uma empresa, setor ou região geográfica, tornando o portefólio potencialmente mais resiliente perante diferentes cenários económicos.

Além disso, os ETFs permitem combinar várias classes de ativos numa mesma estratégia, facilitando a construção de soluções adaptadas ao perfil de risco e aos objetivos de cada investidor.

Fale com a Golden e descubra qual é a solução mais adequada ao seu perfil. Nós saberemos como o ajudar!

Efeito de Capitalização: A “Oitava Maravilha” no seu Património

Warren Buffett, o maior investidor da história, não construiu a sua fortuna através de um golpe de sorte, mas sim através da capitalização. Aos olhos de muitos, é apenas uma fórmula matemática; para quem gere património, é a ferramenta mais poderosa que existe.

O que é, na prática?

A capitalização é o processo de rentabilizar os seus próprios ganhos. É o efeito “bola de neve”: a rentabilidade do segundo ano não incide apenas sobre o capital inicial, mas sobre o capital inicial acrescido dos lucros do primeiro ano.

Enquanto a maioria procura o “atalho” ou a “dica” de mercado, o investidor inteligente entende que a riqueza não se constrói por saltos quantitativos, mas pela persistência geométrica ao longo do tempo.

O Poder do Tempo vs. O Poder do Montante

Existem lendas, como a do tabuleiro de xadrez ou a progressão exponencial de cêntimos, que ilustram a força da progressão geométrica. No mundo real, a prova é a Berkshire Hathaway:

  • Desde 1965, com uma rentabilidade média anual de 20,5%, Buffett transformou cada 1.000$ investidos em mais de 24 milhões de dólares.
  • Mesmo seguindo o mercado (S&P 500, com 9,7% ao ano), o efeito de capitalização teria multiplicado o capital por 151x.

A conclusão é simples: A sua maior vantagem competitiva não é o seu capital inicial, nem a sua capacidade de prever o mercado. É o tempo e a consistência com que coloca o seu dinheiro a trabalhar.

Onde a maioria falha

A “oitava maravilha do mundo” (como a descreveu Einstein) é frequentemente desperdiçada por dois erros:

  1. A interrupção do processo: Retirar capital em momentos de volatilidade interrompe a capitalização.
  2. O foco no curto prazo: A matemática da riqueza só funciona quando lhe damos décadas, não meses.

Delegue a complexidade, capture o retorno

Gerir o efeito de capitalização exige disciplina, uma alocação de ativos eficiente e a capacidade de manter a estratégia intacta mesmo quando os mercados testam a sua convicção.

Não basta deixar o dinheiro parado; é preciso garantir que o veículo de investimento é eficiente, fiscalmente otimizado e resiliente a crises.

O seu património já está a capitalizar à velocidade que o seu futuro exige? Agende uma reunião sem compromisso e avalie, com um dos nossos consultores, como podemos otimizar a sua estratégia de longo prazo.

Como a diversificação diminui o risco dos investimentos?

Quando pensamos em construir um portfolio de ativos financeiros, um dos primeiros conceitos que deveremos ter em conta é a rentabilidade que pretendemos obter e, simultaneamente, o risco que estamos dispostos a assumir para obter essa mesma rentabilidade.

O passo seguinte é a construção/seleção de ativos e, é neste contexto que introduzimos o conceito de diversificação.

A diversificação consiste numa técnica de gestão de risco que tem como objetivo que a carteira seja construída recorrendo a diferentes classes de ativos, de diversas geografias, setores, divisas, etc.

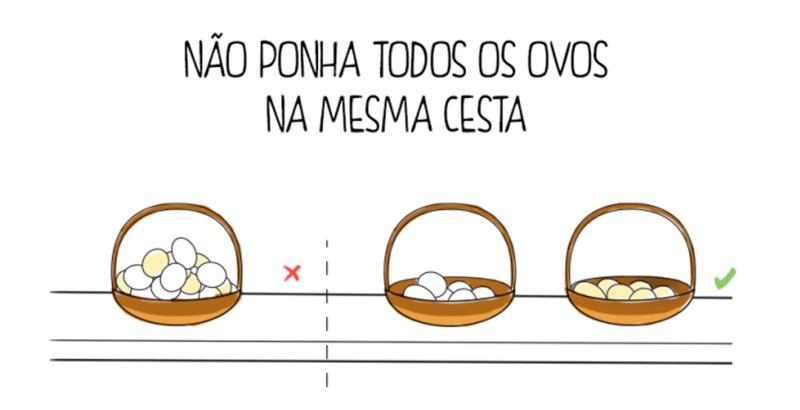
Habitualmente, referimo-nos a esta técnica como “não pôr todos os ovos na mesma cesta”.

Ao implementarmos esta estratégia, temos como objetivo diminuir a dimensão da perda nos momentos de maior stress que afetem ativos específicos, assim como o seu impacto no portfolio como um todo. Assim, caso um dos ativos da nossa carteira seja especialmente penalizado, os restantes irão proporcionar uma “rede de apoio” para o portfolio como um todo. Mas o propósito será também construir uma carteira que consiga maximizar a sua rentabilidade em momentos de subida de mercado.

Dito isto, no momento da construção do portfolio é importante ter presente que existem vários critérios a ter em conta, já que uma escolha aleatória de ativos/mercados não é garantia de alcançar a esperada diversificação que nos irá ajudar a minimizar reduzir o risco da carteira como um todo.

Harry Markowitz foi o pioneiro no desenvolvimento da “Teoria de Portfolio”, em 1952. Este enquadramento, permite quantificar o benefício que é possível alcançar, através do investimento em diferentes classes de ativos com diferentes perfis de risco-rendimento, possibilitando a redução da parte do risco que é diversificável, e otimizando a rentabilidade em função do perfil de risco do investidor.

Introduzimos agora como conceitos para nos ajudar a melhor entender a diversificação, dois tipos de risco: risco idiossincrático, ou específico, e risco sistemático.

Tipos de Risco:

1. Risco Idiossincrático

O risco idiossincrático ou específico é o conjunto de riscos associados a um ativo específico e que pode ser minimizado/eliminado através da construção de um portfolio diversificado construído com instrumentos eficientes, de modo a obtermos exposição a diferentes classes de ativos e mercados.

2. Risco Sistemático

O risco sistemático, conhecido como risco de mercado, é a componente do risco que, por muito que se diversifique a carteira, poderemos atenuar, mas nunca eliminar por completo.

Também uma das ferramentas auxiliares que nos permite a avaliação dos riscos previamente apresentados é o coeficiente de correlação que nos permite calcular a relação entre duas variáveis, podendo posteriormente aferir se a mesma é causal ou aleatória.

Este coeficiente oscila entre +1 e -1, sendo que, se o coeficiente entre 2 ativos é 1, os seus movimentos são sempre proporcionais e na mesma direção. No caso do coeficiente ser-1, os seus movimentos são inversamente proporcionais e no caso de serem 0, significa que não existe uma relação linear entre ambos.

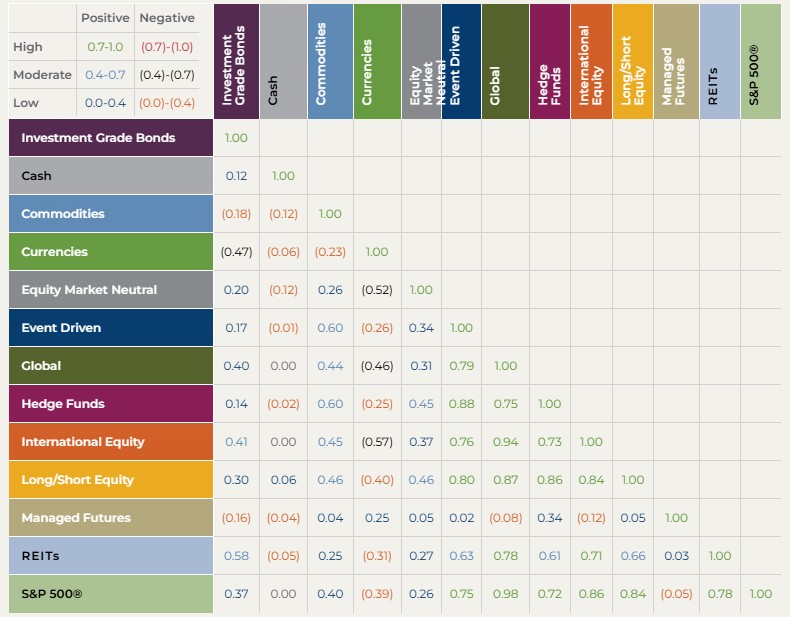
Um método visual para avaliar este conceito previamente apresentado é a construção de uma matriz de correlação.

Fonte: Guggenheim Investments, Asset Classe Correlation Map, historial correlation: Jan2014-Dez2024

No quadro anterior, apresentamos uma matriz de correlação, nos últimos 10 anos, sobre as principais classes de ativos e podemos observar que as mesmas não são perfeitas.

Com este ponto de partida, podemos averiguar as sobreposições por ativos.

A mensagem que pretendemos transmitir é que, mesmo que um ativo apresente uma perspetiva de rentabilidade incrível, nunca devemos fazer um “All-In” nem utilizar a famosa frase do personagem Gordon Gekko, interpretado por Michael Douglas, no filme de 1987, Wall Street “Greed, is good.”