Autor: claudia.moreira@goldenwm.pt

“O regime fiscal da poupança devia melhorar”

A mais antiga sociedade gestora portuguesa de fundos de pensões, a SGF, foi comprada pela Golden. O presidente, António Nunes da Silva fala do novo posicionamento estratégico.

A Golden Wealth Management (GWM) comprou a SGF – Sociedade Gestora de Fundos de Pensões (SGF). Qual a finalidade desta aquisição?
A GWM adquiriu a maioria do capital social da SGF no início deste ano, consolidando uma relação desenvolvida desde 2016. A principal finalidade consiste em alargar a oferta da GWM em produtos que nos parecem fundamentais para uma adequada gestão dos patrimónios na perspetiva da poupança.


O que vai ser a SGF depois desta aquisição, em termos de novo reposicionamento?
Queremos que a SGF seja percebida como uma entidade profissional altamente especializada em poupança, com uma gestão independente e isenta de conflitos de interesses. A SGF ambiciona tornar-se numa referência em soluções de poupança e investimento, adaptadas a todas as necessidades e tipos de clientes. Por isso, procedemos a um rejuvenescimento da imagem da SGF e a uma reformulação do portefólio do seus produtos, sob o novo lema “De poupança sabemos nós”, e, em simultâneo, simplificámos o acesso a estes produtos, através de vários canais disponíveis: pelo online, no site da SGF, pelo contacto telefónico, com uma linha dedicada, ou pelo contacto presencial com algum dos gestores comerciais presentes em todo o território nacional.


Se o foco é criar soluções de poupança, gostava de perceber se o target serão os grandes ou os pequenos aforradores?
O foco da SGF é satisfazer as necessidades de qualquer pessoa, singular ou empresa, que procure a melhor solução para poupança. A SGF pretende chegar a entidades coletivas (por exemplo: sociedades comerciais, ordens ou associações profissionais) que constituem o que chamamos de Grupos de Afinidade, isto é, entidades que congregam na sua organização muitas pessoas individuais que podem beneficiar dos produtos de poupança e reforma oferecidos  pela SGF, os quais se integram em políticas de Recursos Humanos e Responsabilidade Social. O PPR (plano de poupança e reforma), pelo seu regime legal e fiscal, é o meio em Portugal mais eficiente para satisfazer os investimentos de quem  procura a melhor solução para poupar. Acresce ainda que, no atual contexto de baixas taxas de juro, os PPRs são também uma excelente alternativa de investimento face, por  exemplo, aos depósitos a prazo. Acreditamos que os PPRs não têm tido a divulgação que merecem pela generalidade do sistema financeiro e este novo posicionamento da SGF vai combater esta falha que está a penalizar quem quer poupar e rentabilizar as suas poupanças.

Vão estar focados nas grandes cidades? De forma alguma?
A SGF está maior e queremos chegar a todos os potenciais interessados em soluções de poupança, independentemente do sítio onde estão. Para isso, a SGF tem opções de acesso que procuram abarcar diversos canais: para quem preferir o online, a SGF disponibiliza o seu site na internet; quem preferir um contacto telefónico, tem à sua disposição uma linha dedicada para esse efeito; por fim, o contacto presencial está sempre disponível mediante a marcação de uma reunião com um gestor comercial, sendo que a nossa rede comercial abrange todo o território nacional.

Há disponibilidade financeira da classe média para poupar ou o custo de vida e os baixos salários não permitem?
Ainda há um caminho longo a percorrer quanto à criação de mais riqueza e rendimento disponível dos portugueses. Contudo, consideramos que a taxa de poupança nacional é, ainda assim, muito baixa e esta pode ser aumentada, com alteração de comportamentos e o apoio de incentivos adequados. Da parte da SGF, o que estamos a fazer é chamar a atenção para o imperativo de poupar mais, pois vamos viver cada vez mais tempo e com eventuais reformas menores. E para permitir que qualquer família consiga iniciar a sua poupança a SGF dispõe de soluções sem montantes mínimos de entrada.

Quais são as soluções de poupança que vão criar para atrair os aforradores?
Em termos de PPRs, a SGF reformulou a sua oferta, tendo feito a fusão de dois PPRs praticamente idênticos em termos de política de investimento e desenvolveu um PPR que permite o investimento quase integralmente em ações (para os clientes com perfis de risco mais dinâmicos). Nesta fase, a SGF tem 5 soluções de PPR e 4 de fundos de pensões  abertos, para além dos fundos de pensões fechados personalizados para empresas e outras entidades.

Qual será a vossa rede de captação de clientes?
Será sobretudo online ou haverá uma mistura entre rede física e online?A SGF estará presente nas maiores redes de corretores de seguros nacionais. Além disso, os canais (online, telefónico, presencial) irão continuar a evoluir em linha com as  necessidades percebidas e perfis dos clientes. Por exemplo, a utilização do online é progressivamente maior à medida que descemos na idade dos clientes, pelo que será natural  que este canal tenha uma tendência de crescimento futuro. Mas iremos manter a política de ir ao encontro do que o cliente precisa, pelo que os vários canais de captação continuarão a co-existir.

Qual é atualmente a vossa dimensão em termos de ativos sob gestão e em número de clientes?
Esperamos terminar o ano de 2019 com um volume de ativos sob gestão superior a 80 milhões (crescimento de 15% comparativamente ao ano anterior) representando mais de 3.000 clientes.

Que objetivos de crescimento têm (metas)?
O objetivo é duplicarmos os valores, quer em número de clientes, quer em ativos sob gestão, num prazo que estimamos de 3 anos.

Como é que a GWM consegue competir com as sucursais em Portugal de grandes bancos como o Credit Suisse, com os bancos que estão a entrar como o EFG Bank e com os que através de Madrid acompanham o mercado português como o Julius Baer?
A pergunta é interessante. Repare que está a comparar a Golden Wealth Management com bancos, neste caso estrangeiros. A GWM não é um banco, a sua força é precisamente ser um gestor de patrimónios independente, que privilegia a independência e a ausência de conflitos de interesses, oferecendo um juízo de valor sob as melhores decisões de  investimento unicamente preocupado em satisfazer as necessidades dos clientes. A questão que temos de colocar é: estão a GWM e esses bancos em condições de igualdade quanto a fornecerem aos clientes o mesmo juízo de valor? Cremos que não. Por isso, acreditamos que a GWM continua a ser diferente e esta diferença é valorizada por quem utiliza os nossos serviços, em especial em Portugal, onde ainda persiste a memória do que sucedeu a vários bancos nacionais.

A baixa poupança é apontada como um dos problemas económicos do país. Que sugestões daria ao Governo para dinamizar a poupança?

Todos sabemos que é um problema. A baixa taxa de poupança em Portugal poderá explicar-se por dois motivos: pelo nível de desenvolvimento do País e pelo comportamento  individual. Quanto à alteração de comportamento, temos por hábito adiar quando se fala de poupança para o futuro e de pouco refletir sobre o impacto dos valores que iremos  receber na reforma. Esta perspetiva tem de mudar, temos que nos convencer que é fácil poupar, nem que seja um euro por dia, e canalizar essa poupança para um PPR pois na SGF existem PPRs sem montantes mínimos de subscrição. Pensamos também que o nível de desenvolvimento de Portugal deve integrar medidas de apoio ao aumento da taxa de poupança. Aqui, o Governo, independentemente da tendência partidária, pode e deve ter um papel importante. Seguramente há várias medidas possíveis, mas julgamos que uma área significativa incide no regime fiscal, no sentido de melhorar a atratividade na constituição e reforço das poupanças individuais, de famílias e de entidades coletivas. O regime atual tem-se mantido relativamente igual nos últimos anos, pelo que nos parece evidente que se justifica o seu melhoramento.

A baixa dinâmica do mercado de capitais português é um entrave?
Seria bom que a Bolsa de Lisboa fosse mais líquida, mas a verdade é que a sua dimensão não afeta a gestão realizada pela SGF para os seus PPRs e Fundos de Pensões, pois os  instrumentos financeiros a que recorre estão disponíveis nos principais mercados internacionais, pois o verdadeiro mercado de capitais é global.
Efeito de Capitalização: A “Oitava Maravilha” no seu Património

Warren Buffett, o maior investidor da história, não construiu a sua fortuna através de um golpe de sorte, mas sim através da capitalização. Aos olhos de muitos, é apenas uma fórmula matemática; para quem gere património, é a ferramenta mais poderosa que existe.

O que é, na prática?

A capitalização é o processo de rentabilizar os seus próprios ganhos. É o efeito “bola de neve”: a rentabilidade do segundo ano não incide apenas sobre o capital inicial, mas sobre o capital inicial acrescido dos lucros do primeiro ano.

Enquanto a maioria procura o “atalho” ou a “dica” de mercado, o investidor inteligente entende que a riqueza não se constrói por saltos quantitativos, mas pela persistência geométrica ao longo do tempo.

O Poder do Tempo vs. O Poder do Montante

Existem lendas, como a do tabuleiro de xadrez ou a progressão exponencial de cêntimos, que ilustram a força da progressão geométrica. No mundo real, a prova é a Berkshire Hathaway:

  • Desde 1965, com uma rentabilidade média anual de 20,5%, Buffett transformou cada 1.000$ investidos em mais de 24 milhões de dólares.
  • Mesmo seguindo o mercado (S&P 500, com 9,7% ao ano), o efeito de capitalização teria multiplicado o capital por 151x.

A conclusão é simples: A sua maior vantagem competitiva não é o seu capital inicial, nem a sua capacidade de prever o mercado. É o tempo e a consistência com que coloca o seu dinheiro a trabalhar.

Onde a maioria falha

A “oitava maravilha do mundo” (como a descreveu Einstein) é frequentemente desperdiçada por dois erros:

  1. A interrupção do processo: Retirar capital em momentos de volatilidade interrompe a capitalização.
  2. O foco no curto prazo: A matemática da riqueza só funciona quando lhe damos décadas, não meses.

Delegue a complexidade, capture o retorno

Gerir o efeito de capitalização exige disciplina, uma alocação de ativos eficiente e a capacidade de manter a estratégia intacta mesmo quando os mercados testam a sua convicção.

Não basta deixar o dinheiro parado; é preciso garantir que o veículo de investimento é eficiente, fiscalmente otimizado e resiliente a crises.

O seu património já está a capitalizar à velocidade que o seu futuro exige? Agende uma reunião sem compromisso e avalie, com um dos nossos consultores, como podemos otimizar a sua estratégia de longo prazo.

Golden compra SGF e aposta na Poupança para a Reforma

in Jornal de Negócios , 22/02/2019

“A gestora de patrimónios está a alargar a oferta de soluções de poupança, com o objetivo de chegar a outro tipo de aforradores, num momento em que os produtos para a reforma são cada vez mais populares entre os investidores.

Num momento em que cada vez mais portugueses direcionam a sua poupança para planos poupança-reforma (PPR), a Golden Wealth Management decidiu comprar a Sociedade Gestora de Fundos de Pensões (SGF). A aquisição tem como objetivo captar mais poupança, alargando a sua oferta a produtos para a reforma destinados a clientes particulares. E António Nunes da Silva, CEO da Golden Wealth Management, não descarta novas aquisições no futuro.

A Golden acaba de assumir uma posição de controlo na SGF, passando a deter 56,8% do capital da entidade. “Esta aquisição insere-se na nossa estratégia de, não só alargar a oferta de produtos na ótica do investimento, mas também expandir o negócio para o universo da poupança”, explicou António Nunes da Silva, em entrevista por email ao Negócios.

O reforço da posição na gestora especializada na comercialização de produtos para a reforma vai alargar a oferta de soluções da Golden.

“Com a concretização desta operação, a Golden irá alargar o leque de oferta aos clientes a novas soluções de poupança”, justifica o CEO da Golden, sociedade especializada na gestão de patrimónios. O líder da entidade acredita que há margem para aumentar os volumes de poupança dos portugueses e procura captar precisamente parte desse património. “Em 2018, a taxa de poupança das famílias portuguesas bateu mínimos históricos. O que pretendemos é ajudar a inverter esta tendência negativa, sensibilizando os cidadãos para a importância de poupar através de soluções inteligentes e ajustadas aos seus perfis”, explica.

Enquanto a Golden oferece soluções de investimento destinadas à gestão de património, ou seja, para montantes mais elevados, os produtos da SGF estão disponíveis para valores muito reduzidos. As subscrições mínimas dos fundos de pensões e PPR comercializados pela SGF são de apenas 50 euros, se foram realizadas pelo sistema de débito direto, havendo uma periodicidade mensal, trimestral, semestral ou anual, segundo as fichas de informação fundamental ao investidor divulgadas pela gestora. Já nas restantes subscrições não há um mínimo de investimento.

“Através desta aquisição iremos consolidar o nosso papel de parceiro sólido e credível dos clientes e das suas decisões de investimento, abrangendo uma temática que nos move e inspira: a poupança e a preparação do futuro, impactando positivamente a vida dos nossos clientes”, acrescenta António Nunes da Silva. O responsável salienta ainda que os produtos comercializados pela SGF com objetivo de complementar o valor da pensão são soluções que “devem fazer parte do património de qualquer cliente, que tenha a preocupação com o futuro, com a reforma, mas também corno veículos essenciais de poupança para os eventos, previstos ou não, de todo o ciclo de uma vida”.

Após esta aquisição, António Nunes da Silva não coloca de lado a realização de novos negócios para alargar a sua oferta de soluções de poupança. “Continuamos atentos à evolução dos mercados e das instituições que neles atuam, pelo que eventuais situações poderão ser analisadas caso se mostrem interessantes e contribuam para satisfazer as necessidades dos nossos clientes”, remata.

“Investidores não devem entrar num pessimismo extremo”

O CEO da Golden, António Nunes da Silva, mantém uma visão otimista para 2019. Ainda assim, realça que, após as quedas de 2018, é normal haver investidores mais apreensivos.

O último ano foi muito negativo para a generalidade dos ativos. Como é que este desempenho afetou a postura dos investidores?

É normal os investidores sentirem-se apreensivos, pois 2018 foi um ano surpreendente pela negativa e transversal a 90% das classes de ativos a terminarem o ano com rendimento negativo. O que queremos transmitir é que devemos manter uma visão de médio longo prazo. Em janeiro, os mercados financeiros já recuperaram entre 40% a 60% das perdas registadas no ano de 2018. A volatilidade veio para ficar. O mais importante é saber trabalhar com essa volatilidade, ajustando as carteiras com uma gestão ativa e não entrar num pessimismo extremo que possa levar a decisões mais emocionais e menos racionais.

Que estratégias estão a recomendar aos clientes?

Grande parte dos investidores têm o seu património repartido entre património financeiro e imobiliário.

2019 pode ser um ano positivo para os mercados financeiros? Onde identifica melhores oportunidades?

Em termos de grandes classes de ativos, as ações oferecem, à entrada de 2019, um claro binómio entre risco e retorno mais interessante. Uma vez que o nosso cenário central é o de uma não recessão, não prevemos uma queda nas vendas e nos resultados na generalidade das empresas/setores pelo que a queda dos preços das ações que ocorreu em 2018 só contribuiu para tornar esta classe mais atrativa.

E quanto às obrigações?

Em contrapartida, as obrigações do tesouro dos países europeus mais relevantes não oferecem, aos atuais níveis de taxas, uma rentabilidade aceitável e oferecem um risco de correção em preço não despiciente. Nas classes de dívida, acreditamos que existe valor em algumas obrigações de empresas bem como de alguns mercados emergentes, mas nestas classes exige-se uma grande seletividade e escolha criteriosa devido aos acrescidos riscos de incumprimento.

Em termos de atividade, como é que correu 2018?

O crescimento do novo negócio na Golden foi em 2018 superior a 2017, quer em termos de volume, quer em novos clientes. No final de janeiro de 2019, o volume de ativos sob gestão ascendia a 1.200 milhões de euros.

INVESTIMENTO

PPR gerem mais de 18 mil milhões de euros

Os Planos Poupança-Reforma têm sido eleitos pelos portugueses, nos últimos anos, como um dos veículos de aforro mais populares, num ambiente de rendibilidades cada vez mais baixas. Só no último ano, os PPR sob a forma de seguros captaram mais de 3.500 milhões de euros. Já os fundos PPR consolidaram-se como uma das maiores categorias em termos de quota de mercado. No total, têm sob gestão mais de 18 mil milhões de euros.

As novas contribuições para os seguros PPR atingiram os 3.500 milhões de euros em 2018, um montante que supera em 55,5% o valor que entrou nestes produtos de poupança um ano antes, segundo os números da Associação Portuguesa de Seguradores (APS). Após este forte volume de entradas, os portugueses passaram a de ter 16 mil milhões de euros em PPR Já os fundos não conseguiram escapar à tendência de saídas que dominou a indústria, tendo registado um volume de resgates de 21,5 milhões.

Apesar das subscrições negativas registadas no último ano, os PPR são a terceira maior categoria em termos de investimento, com 2.148,6 milhões investidos nestes produtos. Contas feitas, entre seguros e fundos, os portugueses têm mais de 18 mil milhões de euros em PPR.

Além de apresentarem um potencial de retorno mais elevado do que outros produtos de poupança, como os depósitos a prazo, os PPR dispõem de uma fiscalidade mais favorável. Quem mantiver o investimento por um prazo inferior a cinco anos paga uma taxa de 21,5% sobre as mais-valias, um imposto que baixa até 17,2%, para quem detenha um PPR por período entre cinco e oito anos, e 8,6%, para prazos superiores a oito anos. Aos benefícios fiscais junta-se ainda a possibilidade de abater parte do investimento na fatura do IRS.2

in Jornal de Negócios:

Como a diversificação diminui o risco dos investimentos?

Quando pensamos em construir um portfolio de ativos financeiros, um dos primeiros conceitos que deveremos ter em conta é a rentabilidade que pretendemos obter e, simultaneamente, o risco que estamos dispostos a assumir para obter essa mesma rentabilidade.

O passo seguinte é a construção/seleção de ativos e, é neste contexto que introduzimos o conceito de diversificação.

A diversificação consiste numa técnica de gestão de risco que tem como objetivo que a carteira seja construída recorrendo a diferentes classes de ativos, de diversas geografias, setores, divisas, etc.

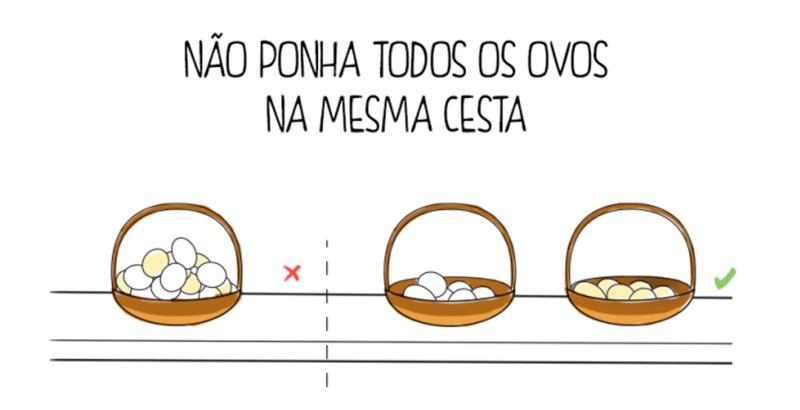
Habitualmente, referimo-nos a esta técnica como “não pôr todos os ovos na mesma cesta”.

Ao implementarmos esta estratégia, temos como objetivo diminuir a dimensão da perda nos momentos de maior stress que afetem ativos específicos, assim como o seu impacto no portfolio como um todo. Assim, caso um dos ativos da nossa carteira seja especialmente penalizado, os restantes irão proporcionar uma “rede de apoio” para o portfolio como um todo. Mas o propósito será também construir uma carteira que consiga maximizar a sua rentabilidade em momentos de subida de mercado.

Dito isto, no momento da construção do portfolio é importante ter presente que existem vários critérios a ter em conta, já que uma escolha aleatória de ativos/mercados não é garantia de alcançar a esperada diversificação que nos irá ajudar a minimizar reduzir o risco da carteira como um todo.

Harry Markowitz foi o pioneiro no desenvolvimento da “Teoria de Portfolio”, em 1952. Este enquadramento, permite quantificar o benefício que é possível alcançar, através do investimento em diferentes classes de ativos com diferentes perfis de risco-rendimento, possibilitando a redução da parte do risco que é diversificável, e otimizando a rentabilidade em função do perfil de risco do investidor.

Introduzimos agora como conceitos para nos ajudar a melhor entender a diversificação, dois tipos de risco: risco idiossincrático, ou específico, e risco sistemático.

Tipos de Risco:

1. Risco Idiossincrático

O risco idiossincrático ou específico é o conjunto de riscos associados a um ativo específico e que pode ser minimizado/eliminado através da construção de um portfolio diversificado construído com instrumentos eficientes, de modo a obtermos exposição a diferentes classes de ativos e mercados.

2. Risco Sistemático

O risco sistemático, conhecido como risco de mercado, é a componente do risco que, por muito que se diversifique a carteira, poderemos atenuar, mas nunca eliminar por completo.

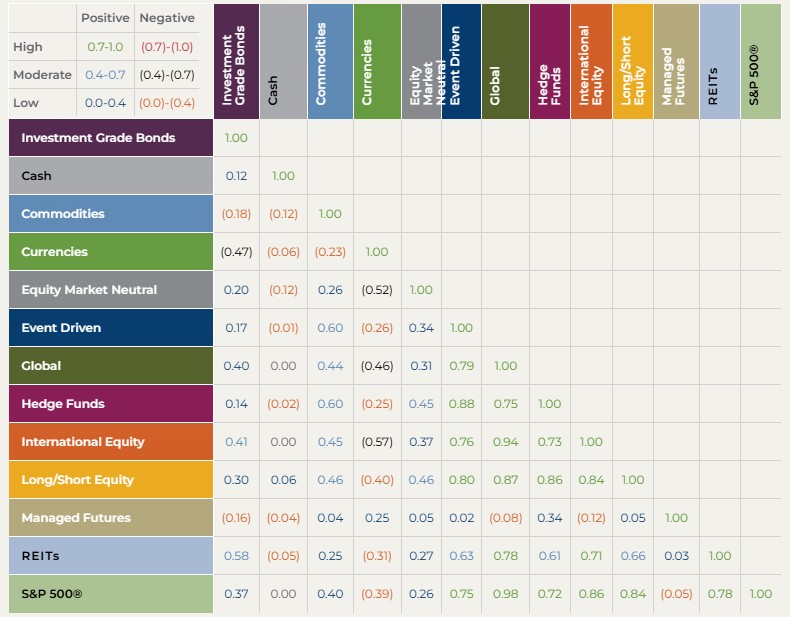
Também uma das ferramentas auxiliares que nos permite a avaliação dos riscos previamente apresentados é o coeficiente de correlação que nos permite calcular a relação entre duas variáveis, podendo posteriormente aferir se a mesma é causal ou aleatória.

Este coeficiente oscila entre +1 e -1, sendo que, se o coeficiente entre 2 ativos é 1, os seus movimentos são sempre proporcionais e na mesma direção. No caso do coeficiente ser-1, os seus movimentos são inversamente proporcionais e no caso de serem 0, significa que não existe uma relação linear entre ambos.

Um método visual para avaliar este conceito previamente apresentado é a construção de uma matriz de correlação.

Fonte: Guggenheim Investments, Asset Classe Correlation Map, historial correlation: Jan2014-Dez2024

No quadro anterior, apresentamos uma matriz de correlação, nos últimos 10 anos, sobre as principais classes de ativos e podemos observar que as mesmas não são perfeitas.

Com este ponto de partida, podemos averiguar as sobreposições por ativos.

A mensagem que pretendemos transmitir é que, mesmo que um ativo apresente uma perspetiva de rentabilidade incrível, nunca devemos fazer um “All-In” nem utilizar a famosa frase do personagem Gordon Gekko, interpretado por Michael Douglas, no filme de 1987, Wall Street “Greed, is good.”