A política monetária e o comportamento das taxas de juro estiveram em destaque durante o mês de setembro e influenciaram significativamente os mercados financeiros.
Vários bancos centrais subiram taxas de juro, destacando-se, naturalmente, o Banco Central Europeu e a Reserva Federal dos EUA. Em ambos os casos, os juros de referência subiram 25 pontos base, com boa probabilidade de continuidade do ciclo de aperto monetário.
A dívida soberana esteve sob pressão, refletindo-se em taxas de juro historicamente altas. As taxas a 10 anos nos EUA atingiram máximos de 2007 a 5,30% e Alemanha em máximos de 2008 a 3,65%. Tem tido especial destaque a subida de yields em França, neste caso para 4,86%, e sobretudo o alargamento do spread face à Alemanha.
Nas ações, apesar de uma correção ligeira em setembro, o trimestre voltou a ser positivo para os EUA. O S&P 500 registou o segundo trimestre consecutivo de ganhos, com a queda de setembro a ser reduzida face à valorização acumulada ao longo de 2026.
A subida dos preços da energia continuou a ter impacto no resto dos mercados. A guerra no Médio Oriente e as restrições na oferta de combustíveis estão a fomentar os receios de inflação e de taxas de juro mais altas durante mais tempo.
O dólar valorizou de forma generalizada, em parte devido à expectativa de taxas de juro mais altas. O Eur/Usd recuou até $1,1310, mínimos de 16 meses, com receios quanto à situação da dívida pública francesa.
Detalhe por classes de ativos:
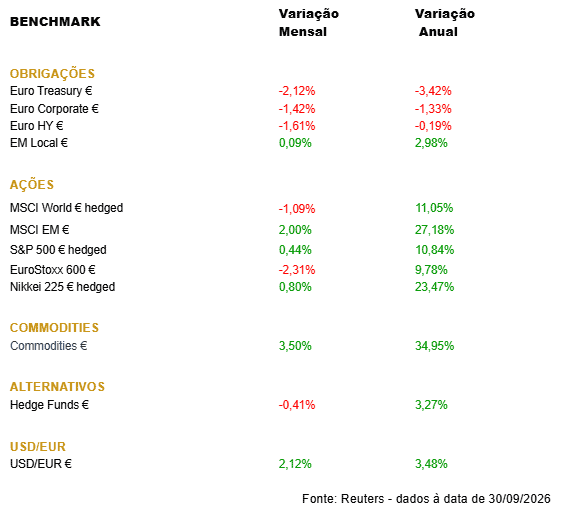
Obrigações:
- Setembro voltou a ser um mês negativo para o mercado obrigacionista, à medida que as autoridades monetárias evidenciaram uma crescente preocupação com o potencial contágio das pressões nos preços da energia, aos salários e ao setor dos serviços.
- Os receios da persistência destes choques acabaram por forçar os bancos centrais a dar prioridade ao controlo de inflação, justificando novas subidas de taxas de juro por parte do BCE e o início de um ciclo de normalização por parte da FED.
- Este ajustamento traduziu-se numa pressão vendedora ao longo das diferentes maturidades das curvas de rendimentos, acompanhada por um alargamento dos prémios de risco no segmento de crédito corporativo, num movimento negativo transversal à generalidade dos mercados obrigacionistas.
- Apesar deste enquadramento adverso, a dívida emergente revelou uma resiliência assinalável, em particular a denominada em moeda local, mesmo num contexto de valorização do dólar norte-americano.
Mercado Acionista:
- As ações recuaram ligeiramente a nível global, tendo o índice MSCI World perdido um pouco mais de 1%.
- A Europa teve um mês mais difícil com o STOXX Europe 600 a descer 2,3%, registando a primeira queda mensal em seis meses. A subida das taxas de juro de longo prazo e as preocupações com inflação pesaram nas cotações.
- Os EUA mostraram maior resiliência, mas com divergência assinalável. A Tecnologia/IA continuou a destacar-se. O Nasdaq 100 ganhou aproximadamente 3% no mês, contrastando com a queda ligeira do S&P 500. O investimento em infraestruturas de IA continuou a suportar expectativas de crescimento e resultados.
- Apesar da correção mensal, o trimestre terminou positivo nos EUA: o S&P 500 registou o segundo trimestre consecutivo de ganhos, mostrando que a queda de setembro foi relativamente limitada face à valorização acumulada ao longo de 2026.
Commodities:
- Registou-se uma subida de 3,5% no índice de matérias-primas, muito suportada pelos ganhos no petróleo e gás natural.
- O petróleo voltou a fechar o mês com uma subida expressiva, em especial nas referências fora dos EUA, com a ausência de resolução da situação no Estreito de Ormuz e com as exportações sauditas para o Mar Vermelho temporariamente paradas.
- O ouro teve uma perda superior a 6%, penalizado por subida de taxas de referências, yields obrigacionistas a disparar e dólar forte.
- Os metais industriais tiveram fortes oscilações, mas com fraca variação mensal.
- As agrícolas registaram perdas próximas de 5%, devido a uma situação geral das culturas mais relevantes em melhor estado do que anteriormente se estimava.
- Os preços do gás natural continuaram elevados na Europa devido a stocks baixos e ausência de exportações do Qatar. Nos EUA, houve ganhos pouco expressivos associados a alguma descida da produção.
Mercado Cambial:
- A clarificação da política monetária por parte da FED permitiu ao dólar valorizar em setembro de forma global. O diferencial de taxas de juro nominais e reais entre o dólar e outra divisas, favoreceram a moeda norte-americana.
- Depois de um agosto muito positivo, o Eur/Usd recuou para mínimos de 16 meses, atingindo $1,1310. Têm aumentado os receios quanto a uma nova crise da dívida, com a evolução da situação em França na mente dos investidores.
- A libra teve um mês volátil face ao euro, mas fechou em mínimos de um mês, abaixo de £0,8540. O primeiro-ministro Andy Burnham abriu espaço a uma reentrada do Reino Unido na União Europeia.
- Foi novamente um mês positivo para os criptoativos. A bitcoin recuperou o nível de $87 000, mesmo num contexto desafiador de subida de taxas de juro e rejeição da tramitação do projeto de lei de regulamentação de criptoativos dos Estados Unidos (Clarity Act).
O mês de setembro reforçou a importância da política monetária na evolução dos mercados financeiros. Num contexto de taxas de juro elevadas e maior incerteza económica, a atenção dos investidores continuará centrada nas decisões dos bancos centrais e nas perspetivas para a inflação.